

Tres de los hombres más brillantes del mundo, una sola pregunta
A Musk le preguntan qué es la inteligencia. Dice: la capacidad de predecir el futuro. Uno es tan inteligente como buenas sean sus predicciones. Persona o máquina, da igual (Lancaster, 2024; X, 2025).
A Jensen Huang le preguntan lo mismo. Dice: resolver problemas es una mercancía. Donde las reglas ya están escritas, la IA lo hace mejor y más barato. Programar era la profesión más inteligente del mundo. Fue la primera que la IA resolvió. Inteligencia es ver al doblar la esquina (A Bit Personal, 2026).
A Peter Thiel le preguntan qué nos queda. No responde con una habilidad. Responde con un vínculo: la lealtad, el afecto, la familia, los amigos. Lo que una máquina describe pero no vive (The Builders, 2026). La tribu.
En el Arca lo hemos dicho de otra forma. Lo humano es conexión, agencia, disciplina y riesgo. El riesgo es donde vive lo desconocido. Es el lugar donde aún no hay reglas.
Huang tiene razón: donde hay reglas, la inteligencia es mercancía. Lo que no es mercancía es ir a donde no las hay.
Pero lo que me quedó rondando fue Musk. Predecir el futuro era oficio de astrólogos, futurólogos y expertos que se equivocan con frecuencia. Un oficio sin prestigio porque nadie lo hacía bien.
Y sin embargo es ahí donde hay que poner el esfuerzo.
Esta columna es un intento de hacerlo sin bola de cristal. No adivinar qué va a pasar. Entender qué formas puede tener lo que pase. Son pocas.
El futuro solo tiene dos formas
Casi siempre el futuro es un promedio. A veces es una avalancha. Todo lo demás es saber cuál de las dos toca.
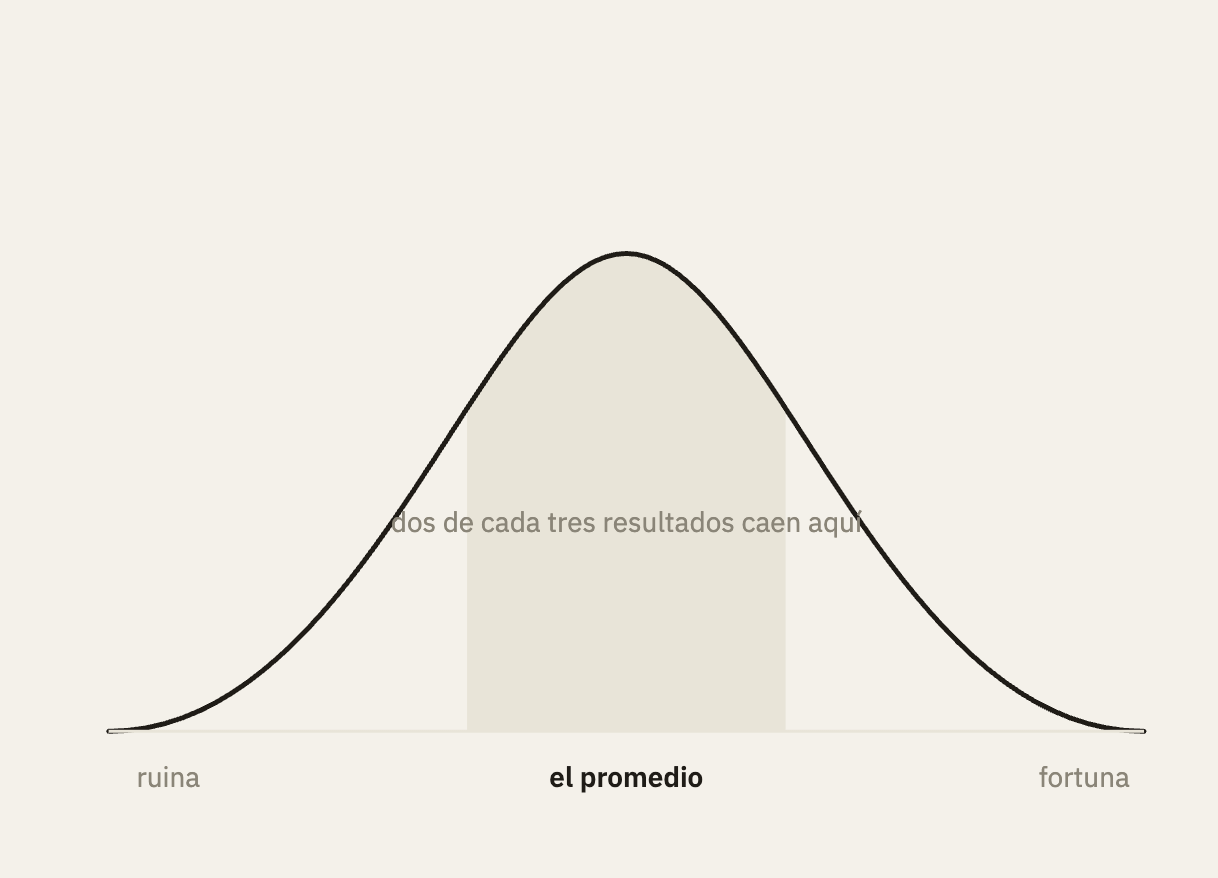
La mayor parte del tiempo el mundo está en equilibrio. Lo que se aleja, vuelve. Mañana se parece a hoy. Dos de cada tres resultados caen en la franja del medio. Eso es la campana de Gauss.
Es el ochenta por ciento del tiempo. Es donde se aprende a promediar: diversificar, esperar, comprar la caída.
Y es donde uno aprende las reglas que después lo arruinan.
El promedio no es una ley. Es un pozo (equilibrio)
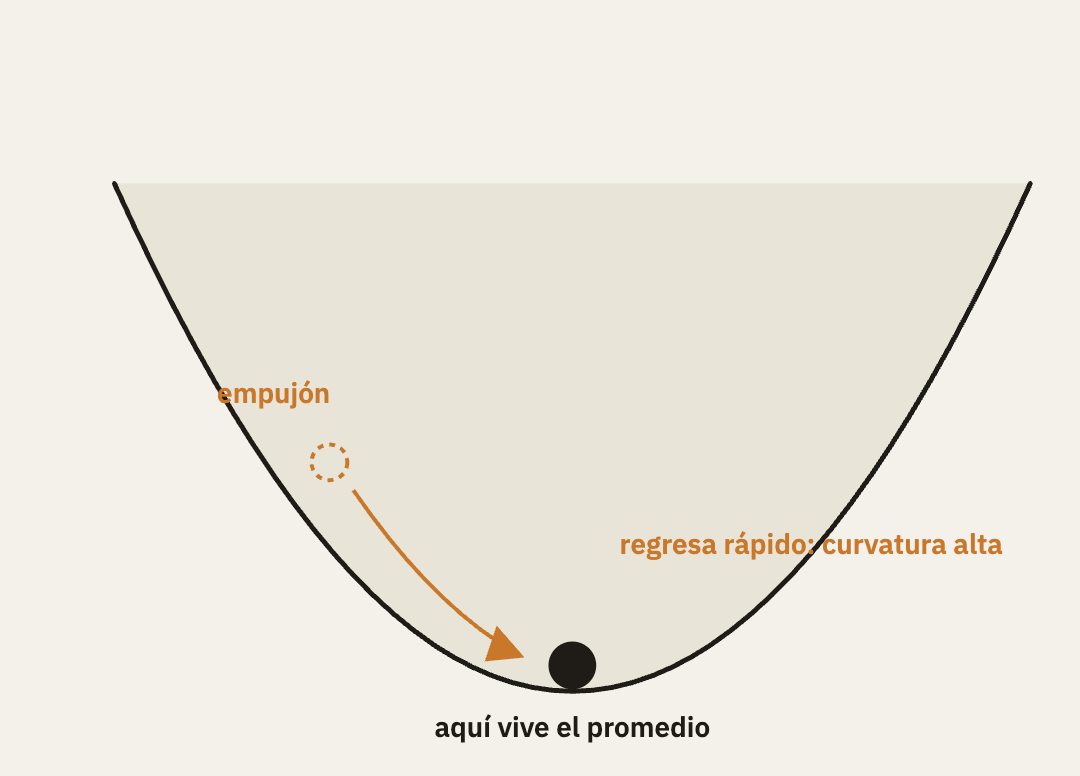
Una bola en el fondo de un pozo. La empuja, rueda de vuelta. Lo que la devuelve se llama curvatura.
Cuanto más curvo el pozo, más rápido vuelve todo al promedio. Un precio que se dispara encuentra vendedores. Un competidor que crece encuentra imitadores.
La campana de Gauss no es una ley. Es la sombra de un pozo con curvatura. Sin curvatura, no hay campana.
El promedio no es una propiedad del mundo. Es una propiedad del pozo.
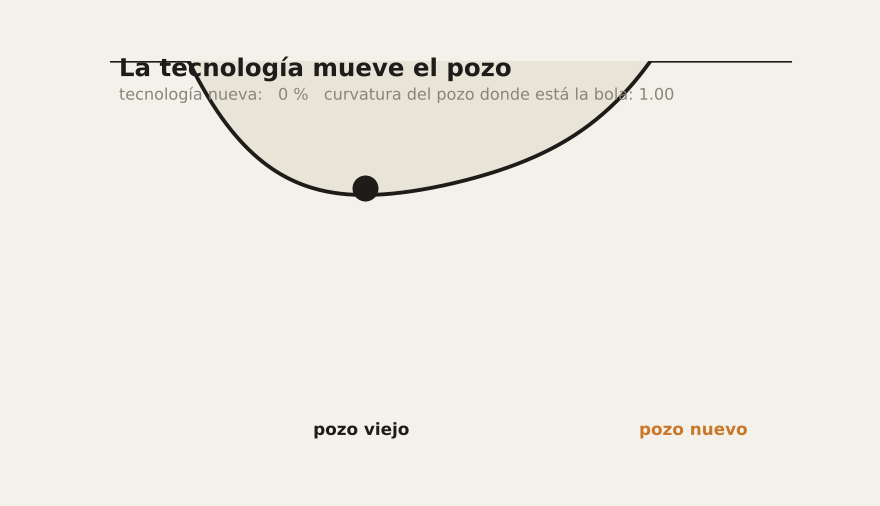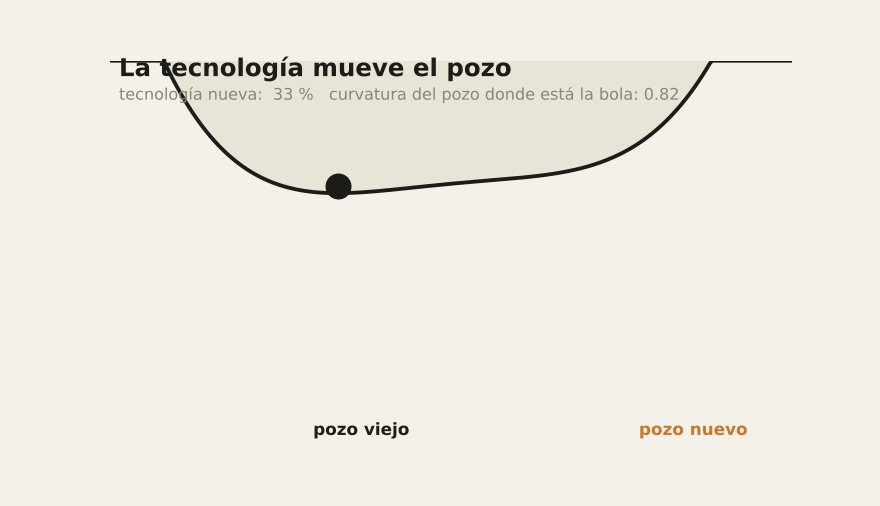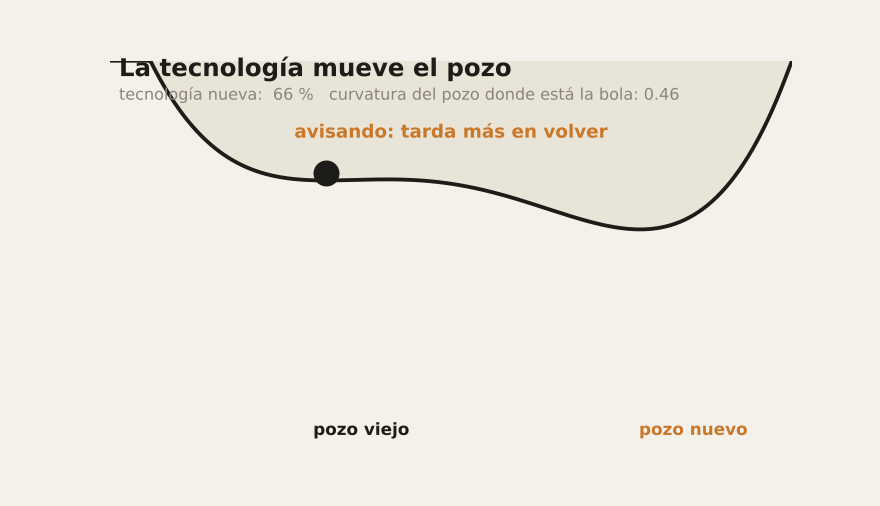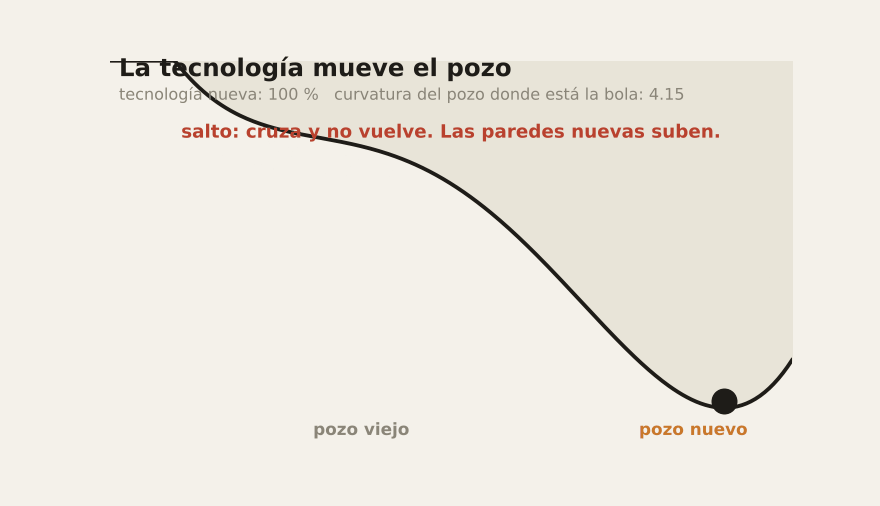
Nadie mueve la bola. La tecnología mueve el pozo.
Nadie mueve la bola. La tecnología mueve el pozo. En cinco pasos.
Baja el costo de salir. La pared del pozo es el costo de cambiar. Lo nuevo lo recorta en un borde, nunca en el centro.
Aparece otro fondo. Lejos, poco profundo. Nadie va: la cresta es alta.
La fuerza de regreso se debilita. Cada uno que cruza hace que el pozo viejo devuelva con menos fuerza. Los efectos de red funcionan al revés.
La pared desaparece. La bola no se mueve hasta que no hay dónde quedarse. Entonces cruza. De golpe.
Y levanta paredes nuevas. La misma tecnología que aplanó el pozo viejo construye barreras inmensas alrededor del nuevo: infraestructura, estándares, redes, hábitos. El equilibrio viejo deja de ser viable.
No es que nadie quiera volver. Es que ya no hay dónde.
El ferrocarril no hizo peor al canal. Movió los pueblos. El agente no le quita clics al buscador. Se lleva a los compradores a otro sitio.
La tecnología no gana cuando lo viejo deja de ser rentable. Gana cuando lo viejo deja de ser posible.
Un matemático ya contó las formas del salto. Son siete.
René Thom era un matemático francés. Medalla Fields en 1958. Después se hizo una pregunta de biólogo.
¿Cómo algo que cambia poco a poco produce algo que aparece de golpe? Un embrión crece de manera continua. Un dedo aparece o no aparece.
Su respuesta, en 1972: si un sistema baja por un pozo y lo mueven pocos parámetros, solo hay siete maneras de pasar de lo continuo a lo discreto. Las llamó catástrofes. Quiso decir formas (morfologías).
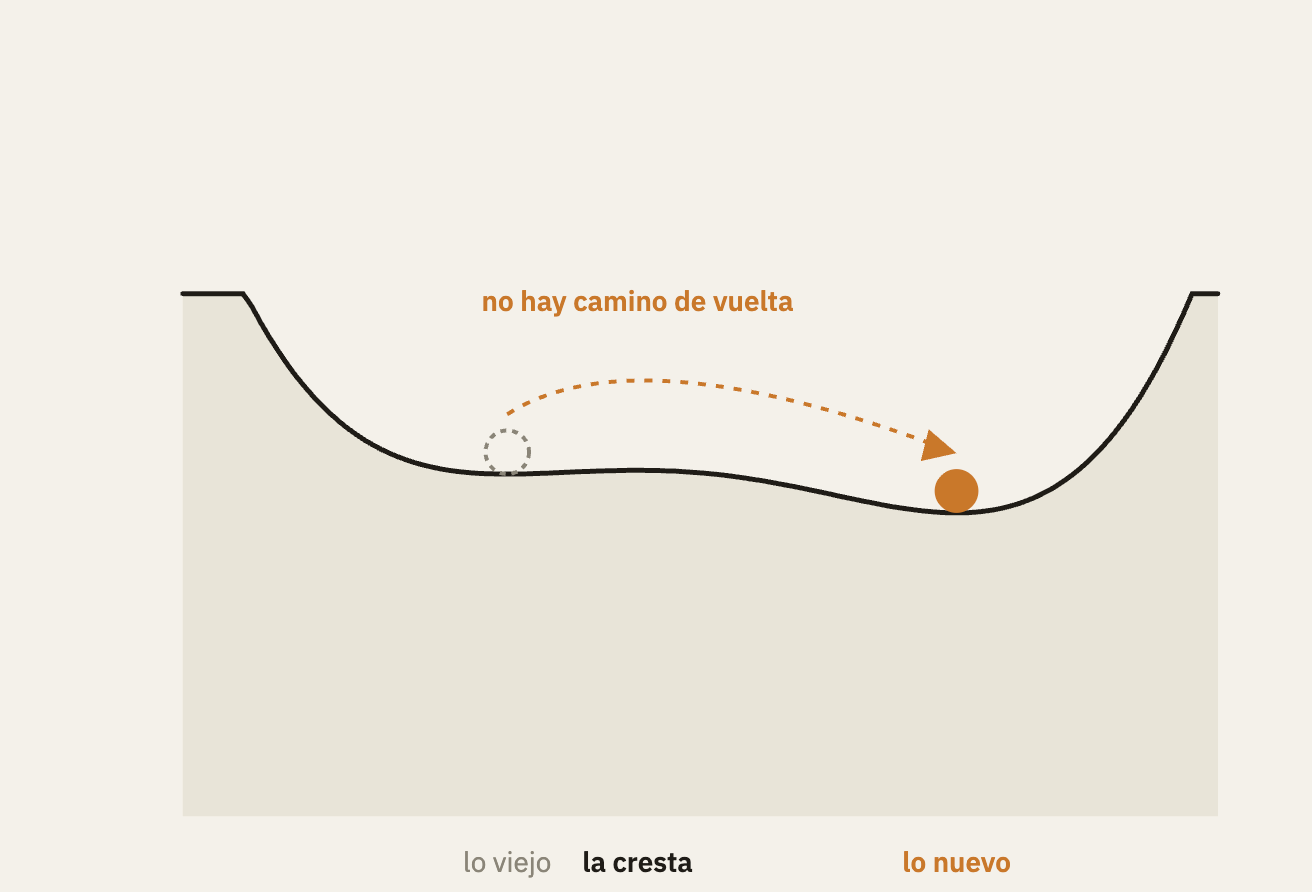
La que nos importa es la cúspide. Dos pozos. Una cresta. La bola aguanta, aguanta, aguanta. Cruza en un instante.
Dos reglas para memorizar. No se vuelve por el mismo camino. Y el salto no es proporcional al empujón.
Eso es un umbral.
Thom pasó de moda en los ochenta. Su pregunta no. Hoy la tienen entre manos tres grupos que no se leen entre sí.
Los ecólogos. Marten Scheffer y su gente estudian lagos, arrecifes y climas que se desploman de golpe tras años de aviso lento. Le dicen transiciones críticas y las anticipan midiendo cuánto tarda el sistema en volver tras una perturbación (Scheffer et al., Nature 2009).
Los que abren las redes neuronales, que son los que más cerca están de Thom sin saberlo casi nadie. Jesse Hoogland y Daniel Murfet, del laboratorio Timaeus, estudian cómo un modelo aprende: no de manera gradual, sino por transiciones de fase, estructuras que aparecen de golpe durante el entrenamiento. Lo llaman interpretabilidad del desarrollo y reconocen por escrito su deuda con Thom (Towards developmental interpretability, 2023). Es la pregunta del embrión hecha a una máquina. Y explica un fenómeno que desconcierta a los constructores de IA: el modelo se estanca miles de pasos y de repente entiende. Le dicen grokking. Es una cúspide.
Los biólogos del desarrollo. Michael Levin, en Tufts, estudia cómo las células deciden la forma del cuerpo y cómo esa forma se puede reescribir. La misma pregunta de Thom, cincuenta años después, con herramientas que Thom no tuvo.
Musk quiere predecir. Thom dejó un título que explica por qué a veces se puede: Predecir no es explicar. No hace falta entender el sistema. Basta con saber que las formas del salto son pocas y ya están escritas.
La curvatura se puede medir. Casi nadie lo hace.
Antes de caer a cero, la pared avisa de una sola forma: las cosas tardan más en volver.
El empujón que ayer regresaba en un día hoy tarda un mes. La varianza sube porque nada la frena. Los ecólogos le dicen desaceleración crítica y con eso anticipan el colapso de un lago. En mercados es reversión a la media cada vez más lenta.
No mire el nivel. Mire cuánto tarda en volver.
Y después del salto pasa lo contrario: la curvatura del pozo nuevo sube más alto de lo que estuvo nunca la del viejo. Las barreras de lo nuevo son la prueba de que lo viejo terminó.
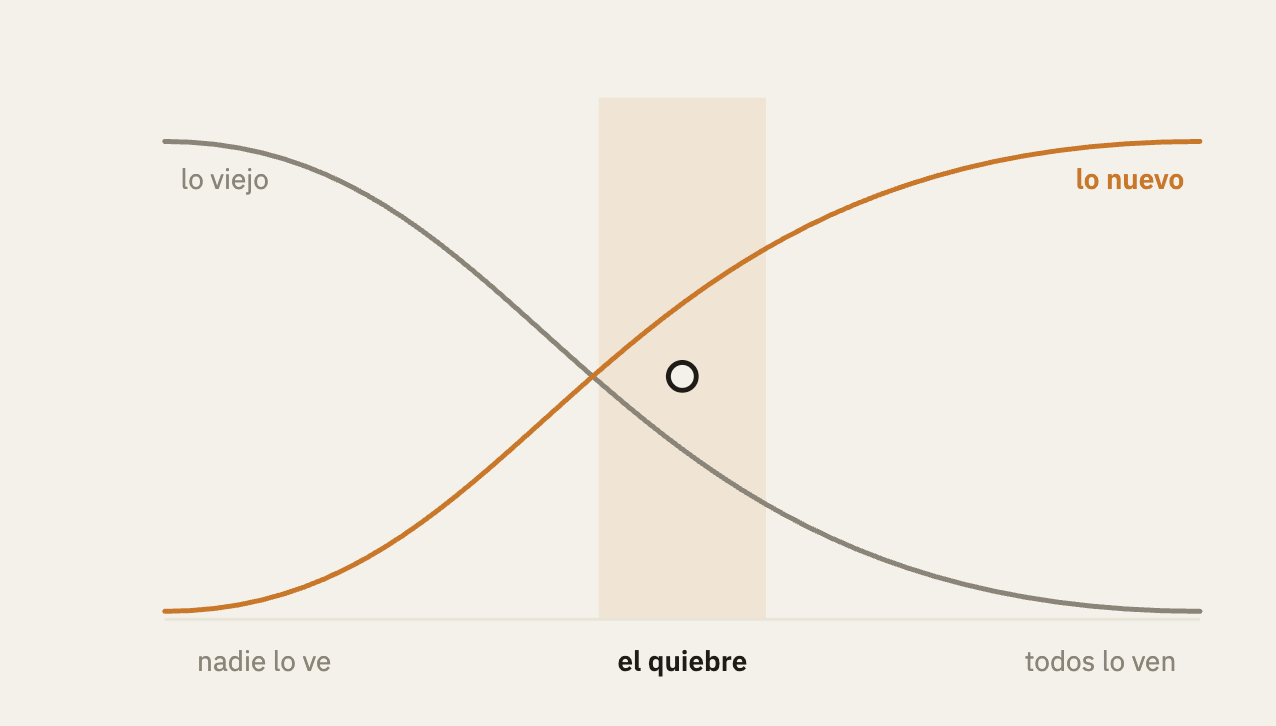
Es el único aviso que da el mundo. Casi nadie lo mide. Ese cambio en la curvatura de los pozos de potencial es lo que siempre hablamos en las curvas S, cuando estas aparecen es que apareció un nuevo poso de potencial .
Esta semana una bola salió de la franja
Todo lo anterior es teoría hasta que una bola sale de la franja delante de uno. Esta semana salió. El miércoles GOOGLE reportó. El jueves perdió 13 %. Medio billón de dólares en un día. Más que la economía de Bélgica.
Los ingresos crecieron 25 %, a US$127.600 millones. El flujo de caja libre fue negativo: US$51.400 millones en centros de datos en un trimestre, más que todo el efectivo de la operación. La búsqueda era el 55 % de los ingresos hace un año. Hoy es la mitad (Motley Fool, Hugh Hendry en The ACID Capitalist).
Un 13 % en un día en una de las cinco empresas más grandes del mundo no es ruido gaussiano. Es la bola saliendo de la franja.
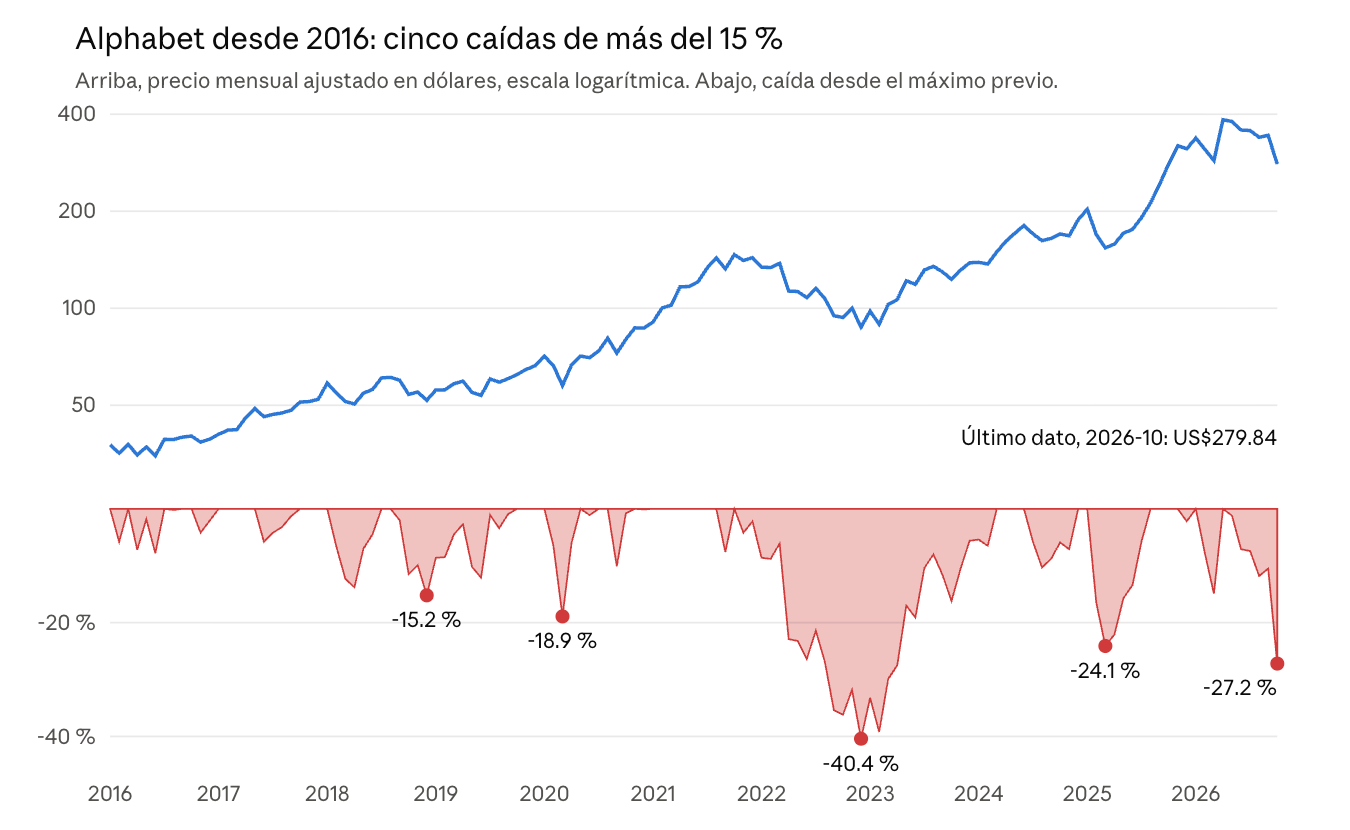
Desde 2016 la acción se multiplicó por siete. Cinco caídas de más del 15 %: 2018, el covid, el año de las tasas (40 %), la primera alarma de la IA en 2025, y esta. Todas las anteriores se recuperaron. El pozo tenía curvatura: cada caída encontraba compradores que sabían que la búsqueda seguiría vendiendo.
La pregunta de esta vez es si esa curvatura sigue ahí. El precio no lo sabe. El precio solo sabe que la bola salió.
Hugh Hendry lo planteó con una pregunta prestada: ¿Google es Blockbuster o es una tabacalera? Blockbuster: ya cruzó la cresta sin darse cuenta. Tabacalera: seguirá ganando fortunas con un producto en decadencia durante décadas.
Las dos tienen la misma curva de ingresos hoy. Se diferencian en una sola cosa: la curvatura del pozo.
Yo no creo que sea ninguna de las dos.
El robot no ve los anuncios
La publicidad digital fue diseñada para una sola cosa: secuestrar la atención.
Usted pregunta. Google devuelve diez enlaces y antes pone tres que alguien pagó. Funciona porque usted está distraído y tiene prisa. Hendry lo resume: Google es el mejor interruptor de la historia.
Ese es el pozo. Veinte años de curvatura. Cada anunciante que se iba, otro llegaba. Cada competidor que aparecía, Chrome lo devolvía al promedio. Dos tercios del mundo entran a internet por Chrome.
Ahora mire cómo compra un agente.
Usted le dice: un vuelo a Londres el martes, ventana, por debajo de tal precio, mi aerolínea si la diferencia es pequeña. El agente no abre Google. Consulta las aerolíneas por sus interfaces de datos. Compara contra sus reglas. Descarta. Elige. Paga con una credencial que usted autorizó una vez. Le muestra un vuelo, un precio y un botón.
Nunca hubo una página de resultados. Nunca hubo un ojo distraído que interrumpir.
El agente no ve los anuncios porque no mira pantallas. Lee datos. Y no tiene lealtad: si otra fuente le da mejores datos, cambia sin avisar.
La atención era el recurso escaso sobre el que se construyó el pozo. Sale del circuito.
Amazon demandó a Perplexity para que su agente no comprara sin pasar por la vitrina. Un juez le dio la razón en marzo. Una corte de apelaciones la revocó en agosto, por unanimidad. La pregunta de fondo no tiene respuesta todavía: ¿puede una tienda obligar a la máquina de un cliente a mirar sus anuncios?
Si la respuesta es no, la curvatura del pozo publicitario ya es cero. Solo falta que la bola se entere.
Google son dos empresas en un solo balance
Google es una economía bipolar. Una vieja y una nueva. Viven en el mismo balance y no se parecen en nada.
La vieja es la economía de la atención. Búsqueda, YouTube, la red de anunciantes. Dos tercios de los ingresos. Veinte años de curvatura. Y el agente la mata: no mira anuncios, no mira pantallas, no tiene lealtad. Ese pozo está perdiendo la pared.
La nueva es la economía del descubrimiento. Abajo, infraestructura: Cloud, TPUs, centros de datos, US$200.000 millones al año. Arriba, DeepMind: Gemini, AlphaFold, Isomorphic Labs buscando medicamentos, Waymo moviendo medio millón de personas a la semana. Es un bucle: la máquina encuentra cosas que nadie sabía que buscaba, y lo que encuentra paga la siguiente vuelta.
Ese pozo está en la curva S. Todavía no tiene campana propia. Por eso el mercado no sabe medirlo.
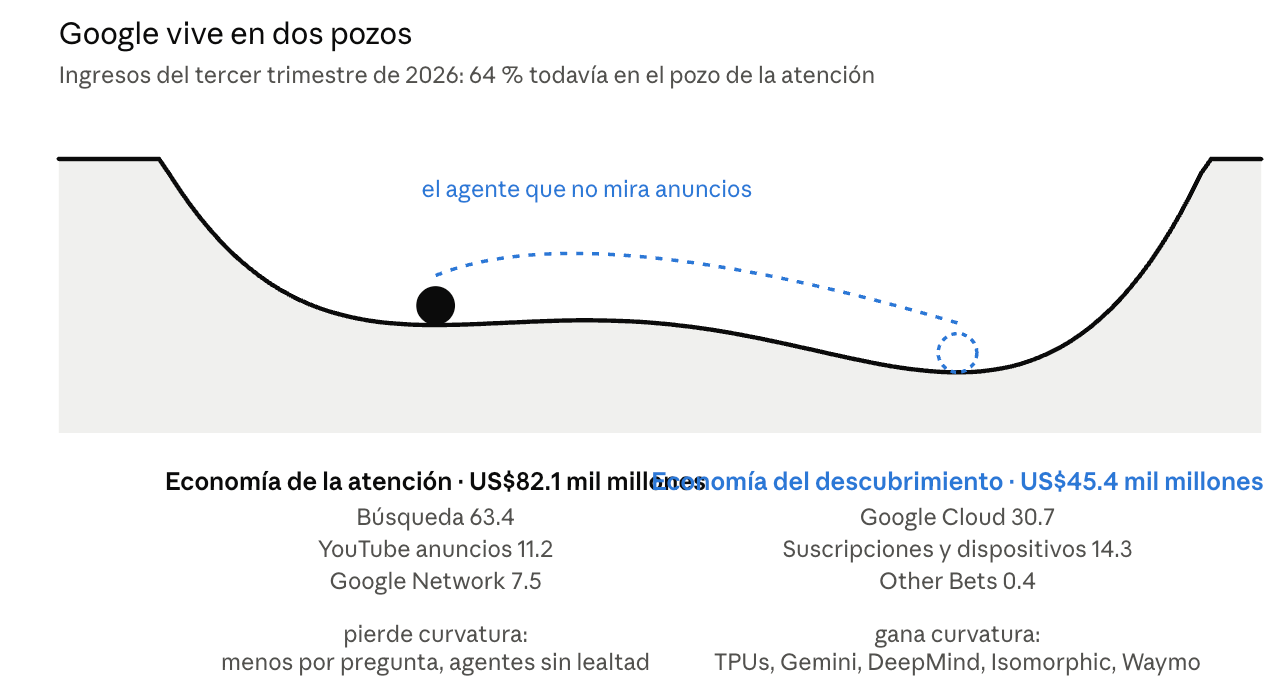
Segmentos de ingresos del tercer trimestre de 2026 de Alphabet, agrupados por el autor en dos economías; la forma del pozo es el modelo de la cúspide
Google no espera a que la bola se entere. Está cavando el pozo nuevo con el dinero del viejo.
El Modo IA responde en vez de listar enlaces y gana menos por pregunta: más preguntas, menos dinero. Está armando los pagos para que los agentes, Gemini incluido, compren sin pasar por la página de resultados. Está financiando al agente que no mira sus anuncios.
Eso es estar all in. El flujo de caja negativo del trimestre no es una pérdida. Es el costo de cambiar de pozo antes de que se acabe la curvatura del primero.
La bola no salta. El pozo desaparece.
En el modelo de Thom la bola no salta porque alguien la empuje. Salta porque el pozo donde está deja de existir y el pozo de al lado ya estaba cavado. Lo que decide quién sobrevive al cruce no es quién tiene más dinero en el pozo viejo. Es quién cavó el nuevo antes.
Blockbuster no cavó. Kodak inventó la cámara digital y no cavó. Google está cavando desde 2014, cuando compró DeepMind, y desde 2016, cuando empezó a fabricar sus propios chips.
Por eso mi lectura es distinta a la de Hendry. Google no es Blockbuster ni tabacalera. Es un protagonista del pozo nuevo que todavía cobra en el viejo.
Y en el pozo nuevo Google no va a ser una empresa de anuncios ni de búsqueda. Va a ser una empresa de contexto: la que categoriza el mundo para que otros actúen en él. Lo que hizo con las páginas web lo está haciendo con las proteínas, las calles y los laboratorios.
Eso es la IA física. Un modelo del mundo que potencia empresas que viven en el mundo: Isomorphic descubriendo medicamentos sobre AlphaFold, Waymo moviendo medio millón de personas a la semana sobre un modelo de la ciudad, los robots de Intrinsic sobre un modelo de la fábrica.
El buscador organizaba la información del mundo. La siguiente Google organiza el mundo.
La búsqueda fue el primer bucle de descubrimiento: la gente preguntaba y Google aprendía. El siguiente bucle no necesita que nadie pregunte. La máquina propone una molécula, el laboratorio la prueba, el resultado entrena a la máquina. Cada vuelta vale más que la anterior. Eso es curvatura subiendo.
Si esta lectura es correcta, el jueves no fue una caída. Fue el mercado midiendo con la regla del pozo viejo a una empresa que ya tiene la bola en el aire.
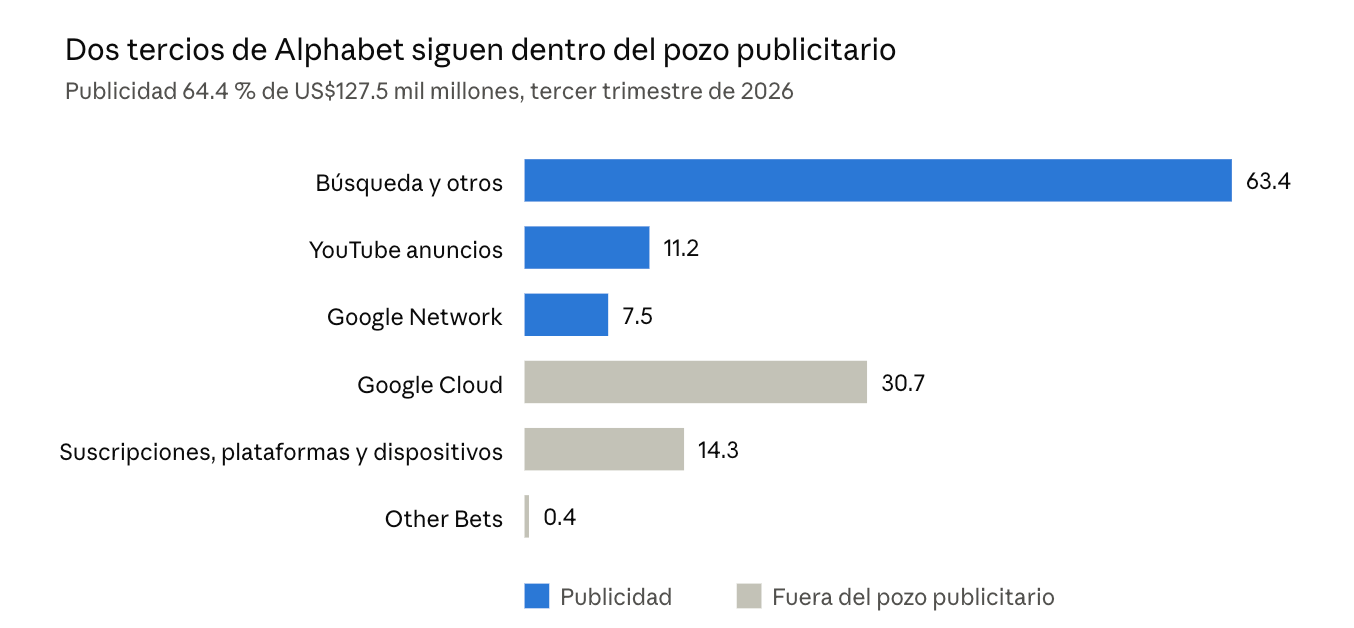
Cifras del reporte del tercer trimestre de 2026 de Alphabet, tomadas del mapa de ingresos del autor
La búsqueda sola es casi la mitad. Con YouTube y la red, la publicidad son dos tercios. Cloud, suscripciones y dispositivos son el otro tercio, y es el que crece. Other Bets es un redondeo en ingresos (US$372 millones, US$2.000 millones de pérdida) y es donde vive la ley de potencia: una apuesta paga por todas.
El mapa de ingresos mide el pozo viejo. No mide qué tan lista está la empresa para el cambio de pozo. Lo que importa no es cuánto pesa cada barra. Es en cuál de las dos formas del futuro vive.
No pregunte qué va a pasar. Pregunte cuánta curvatura queda.
Blockbuster y tabacalera no son dos opiniones. Son los dos pozos de la cúspide.
El viejo todavía tiene a la bola adentro y genera dos tercios del dinero. Pero pierde curvatura por tres lados: el Modo IA gana menos por pregunta, los agentes no miran anuncios, y nadie sabe aún si alguien puede obligarlos a mirar. Cuando esas tres pendientes lleguen a cero, el cruce no va a avisar. Va a parecerse al jueves. Sin rebote.
El pozo nuevo ya existe. Google cava en él con US$200.000 millones al año: Cloud, TPUs, Gemini, Waymo, pagos para agentes. El mercado castigó eso el jueves, porque el reporte mide el pozo viejo y el nuevo aún no tiene campana propia.
Lo que parece flujo de caja negativo es una empresa cambiando de pozo antes de que se acabe la curvatura del primero. En la lógica de Thom es lo único que se puede hacer. No evitar la catástrofe. Estar del lado correcto de la cresta cuando ocurra.
Aquí se junta todo. Musk: la inteligencia es predecir. Thom: el futuro tiene siete formas y la que importa es una bola cruzando una cresta. Huang: donde hay reglas, la inteligencia es mercancía. Thiel: lo humano es el vínculo y el riesgo de ir donde no las hay.
Google es las cuatro frases juntas. Un pozo viejo hecho de reglas escritas, atención secuestrada y promedios. Un pozo nuevo hecho de agentes, apuestas y leyes de potencia. Google esta listo para ser protagonista.
Sé que la pregunta no es cuánto vende. Es cuánta curvatura le queda al pozo donde vende.
Y esa es la pregunta para todo lo demás. Su negocio. Su país. Su carrera.
Casi siempre queda mucha. Entonces toca promediar. A veces no queda nada. Entonces lo único que sirve es haber cruzado antes.
Lo nuevo no gana cuando lo viejo deja de dar plata. Gana cuando ya no hay forma de volver a lo viejo.
Predecir no es adivinar qué va a pasar. Es medir cuánta curvatura queda.
Ayúdame compartiendo.
Un abrazo,
Guillermo Valencia A
Brutal el tema de los agentes y de la atencion. Yo pensé algo parecido en mi trabajo esta semana: el agente lee, y lee siempre (es su input). El cliente (usuario) pide una sesión pidiendo ayuda porque le da pereza leer lo que tiene que hacer. Un agente podría hacer 10-20X mas rápido y preciso lo que tiene que configurarse en una SaaS, leyendo. Al perezoso lo esta desplazando la IA; y a los que nos demoremos en *pensar*, también nos va a levantar duro.