

El jueves
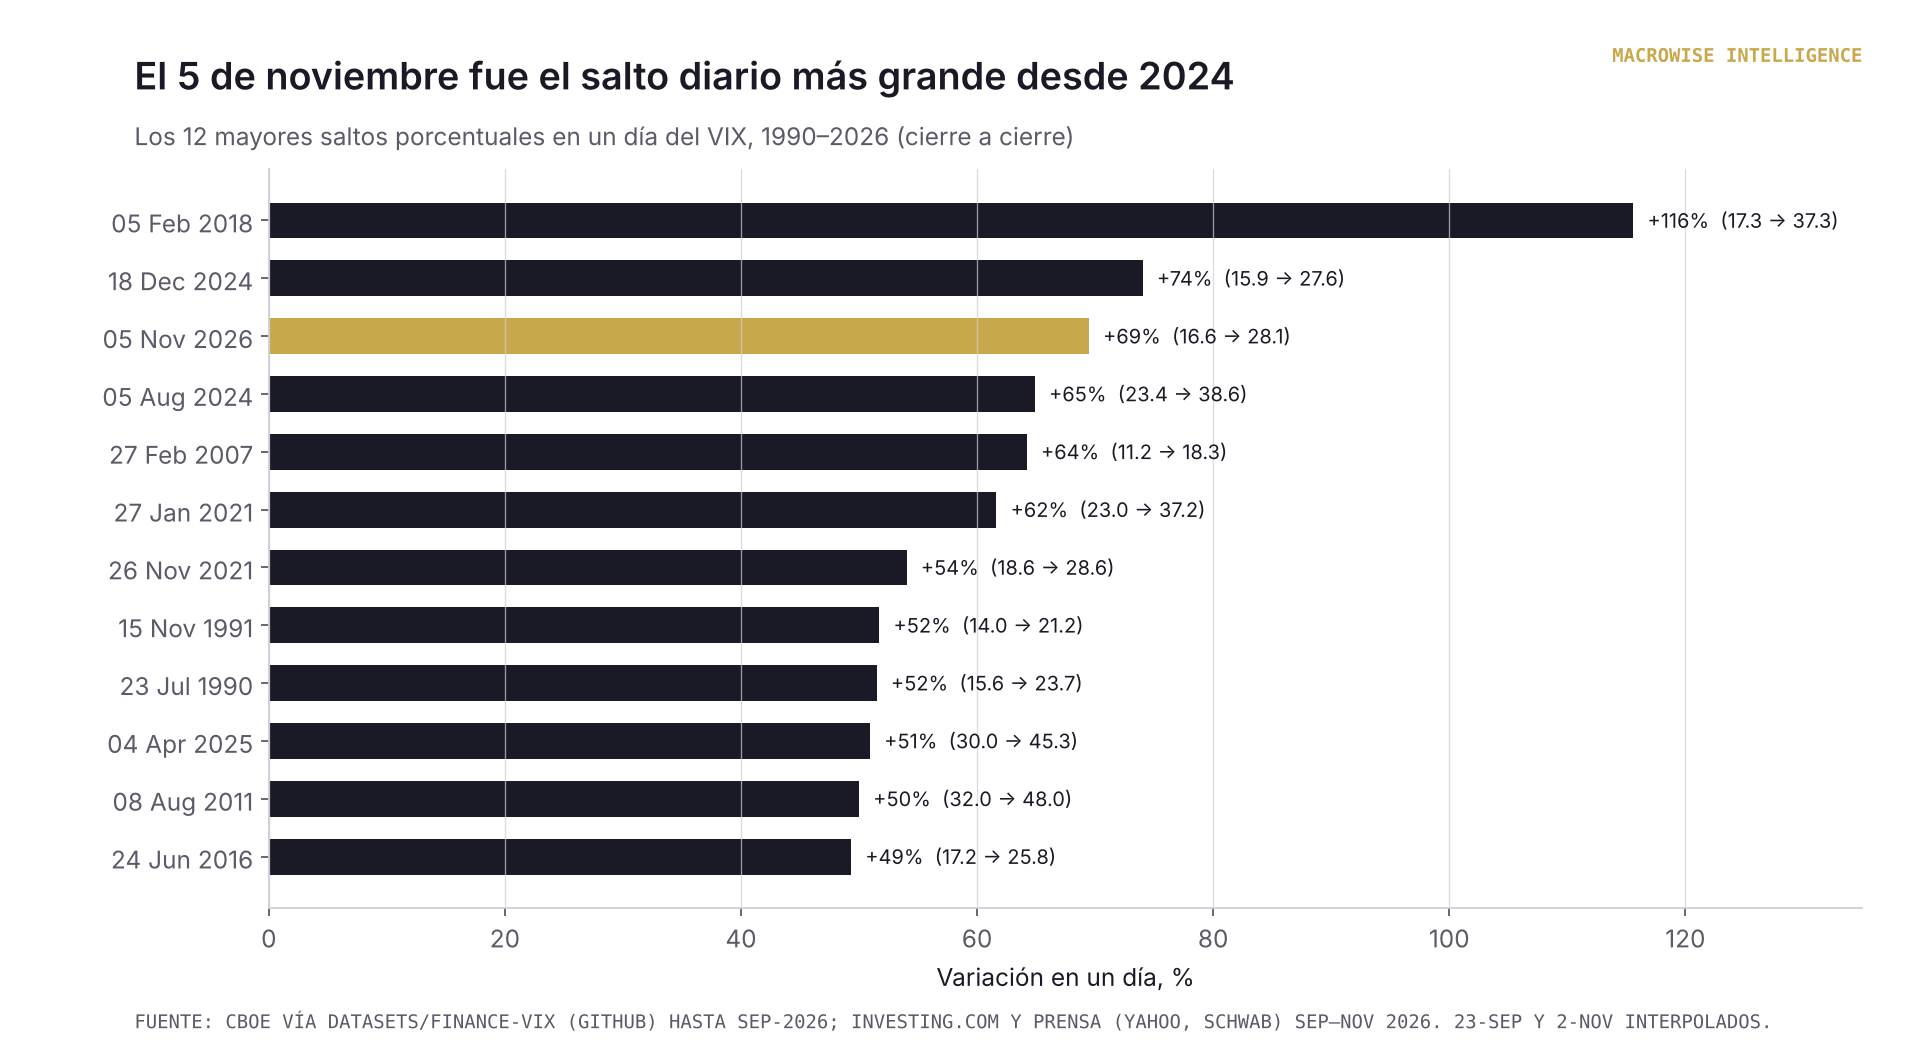
El jueves 5 de noviembre el S&P 500 cayó 4.4%, el Nasdaq 5.5% y los semiconductores 12%. El VIX saltó 69% en un día: de 16.6 a 28.2. Nvidia perdió 9.3% y borró su año. Hubo llamadas de margen y ventas forzadas.
El detonante fue político: los demócratas ganaron el Congreso y el mercado le puso precio a pausas en centros de datos. Pero el detonante no es la causa. La causa llevaba meses acumulándose: apalancamiento récord, una sola historia en todos los portafolios y un bono del Tesoro que llevaba seis semanas gritando.
La idea de esta semana cabe en tres frases. La paz no es la ausencia de conflicto. La estabilidad descansa sobre volatilidad reprimida. Y el riesgo no se destruye: solo cambia de forma y de fecha.
Tres conceptos
Volatilidad es la distancia entre el mundo como lo imaginamos y el mundo como es. No es miedo ni un número: es un instrumento de verdad. El VIX solo mide cuánto paga el mercado por seguro a 30 días. Y la volatilidad se retroalimenta: la calma produce apalancamiento, el apalancamiento produce calma, hasta que no.
Convexidad. Hay dos tipos de decisiones. Corta: ganas poco y seguido a cambio de perder mucho si algo cambia (vender seguros, un CDT con el peso expuesto, el empleo cómodo). Larga: pagas poco y seguido a cambio de ganar mucho si algo cambia (comprar seguros, aprender, emprender, tener caja). La trampa: la corta se siente como inteligencia cada mes que no pasa nada. Y la más peligrosa es la que no está en tu balance: la convexidad corta en la sombra, la que vive en las interacciones del sistema. En 1987 fue el seguro de portafolio. Hoy son las opciones que mueren el mismo día (66% del volumen del S&P), los ETFs apalancados (US$487.000 millones de exposición), la deuda de margen récord (US$1.5 billones), el basis trade de los Tesoros (apalancado 20–50x) y la deuda de la IA (US$296.000 millones en bonos este año, US$1.5 billones en arrendamientos).
Dilema del prisionero. Dos sospechosos; cada uno delata porque es lo racional; los dos terminan peor que cooperando. Es un equilibrio estable y terrible: nadie puede salirse solo. En los mercados: todos estarían mejor con menos apalancamiento, pero el primero que se desapalanca pierde mientras la fiesta sigue. Su variante extrema es el juego del gallina: el que gira pierde, y la jugada ganadora es tirar el volante por la ventana.
El dilema no desapareció desde 2015. Cambió de jugadores. Tres veces.
Primero, los bancos centrales (2012–2021). Dos bancos centrales pueden normalizar tasas o imprimir. Si el otro normaliza y yo imprimo, mi moneda se debilita, mis activos suben y gano. Si el otro imprime y yo normalizo, me quedo con moneda fuerte y deflación: pierdo. Imprimir gana en los dos casos. El otro razona igual. Los dos imprimen y los dos terminan peor que si hubieran cooperado: tasas en cero, US$14 billones impresos, una generación que aprendió a comprar cada caída. Nadie podía salirse solo. Ese juego se agotó en 2026: con inflación de 3.7%, imprimir ya no paga. La Fed está del otro lado.
Hoy, las empresas de IA (2024–2026). Aquí el juego es otro: el del gallina. Dos autos acelerando de frente. Si el otro frena y yo acelero, me quedo con el mercado. Si los dos aceleramos, chocamos: sobrecapacidad, deuda, flujo de caja negativo. Si yo freno y el otro no, salgo del juego. No hay jugada segura. La cuenta que hace cada uno es simple: basta creer que el rival tiene un 40% de probabilidad de frenar para que acelerar convenga. Todos creen eso de los demás. Todos aceleran. Y la jugada maestra del gallina es demostrar que no puedes frenar: arrancar el volante y tirarlo por la ventana. Los US$1.5 billones en arrendamientos irrevocables de centros de datos son exactamente eso. Por eso el capex llega a US$820.000 millones con la caja en negativo. El que llega primero se queda con casi todo; el que frena sale.
Debajo, los gobiernos (en curso). Estados Unidos y China pueden ajustar las cuentas o gastar para ganar la carrera: chips, energía, centros de datos. Es el primer juego otra vez. Gastar gana si el otro ajusta y gana si el otro gasta. Los dos gastan: déficits, oferta récord de bonos, tasas altas. El país que capture la revolución fija las reglas del medio siglo; el que la pierda sale del tablero. La diferencia con 2012 es quién paga la cuenta. Antes la pagaba el ahorrador con tasas en cero. Hoy la paga el bono del Tesoro al 5%.
La cadena es esta. El primer juego creó el dinero barato que permitió el apalancamiento del segundo. El tercero financia la carrera del segundo con el mismo bono que debería ser el refugio cuando la carrera tropieza. Por eso el bono vibra: es la factura de la carrera y el refugio de quien huye de ella.
Lo que dicen las gráficas
El VIX se mueve más rápido, no más alto. Un VIX de 28 no es una crisis (Lehman llegó a 81). Pero el salto de 69% en un día es el tercero más grande desde 1990, y seis de las diez mayores subidas valle→pico de 36 años ocurrieron después de 2015. Años de calma, latigazos cada vez más cortos y violentos: así se ve un sistema lleno de convexidad corta en la sombra.
Después del salto, el reflejo es vender el miedo. En 24 episodios con saltos diarios mayores a 40%, la mediana del VIX cae 30% en tres semanas. Nueve de cada diez veces, vender el pico paga. La décima (2008, 2020, 2011) el miedo se vuelve horror y borra las nueve. La diferencia con 2015 es quién te rescata en la décima: entonces la Fed; hoy nadie lo ha prometido y la inflación dice que no puede.
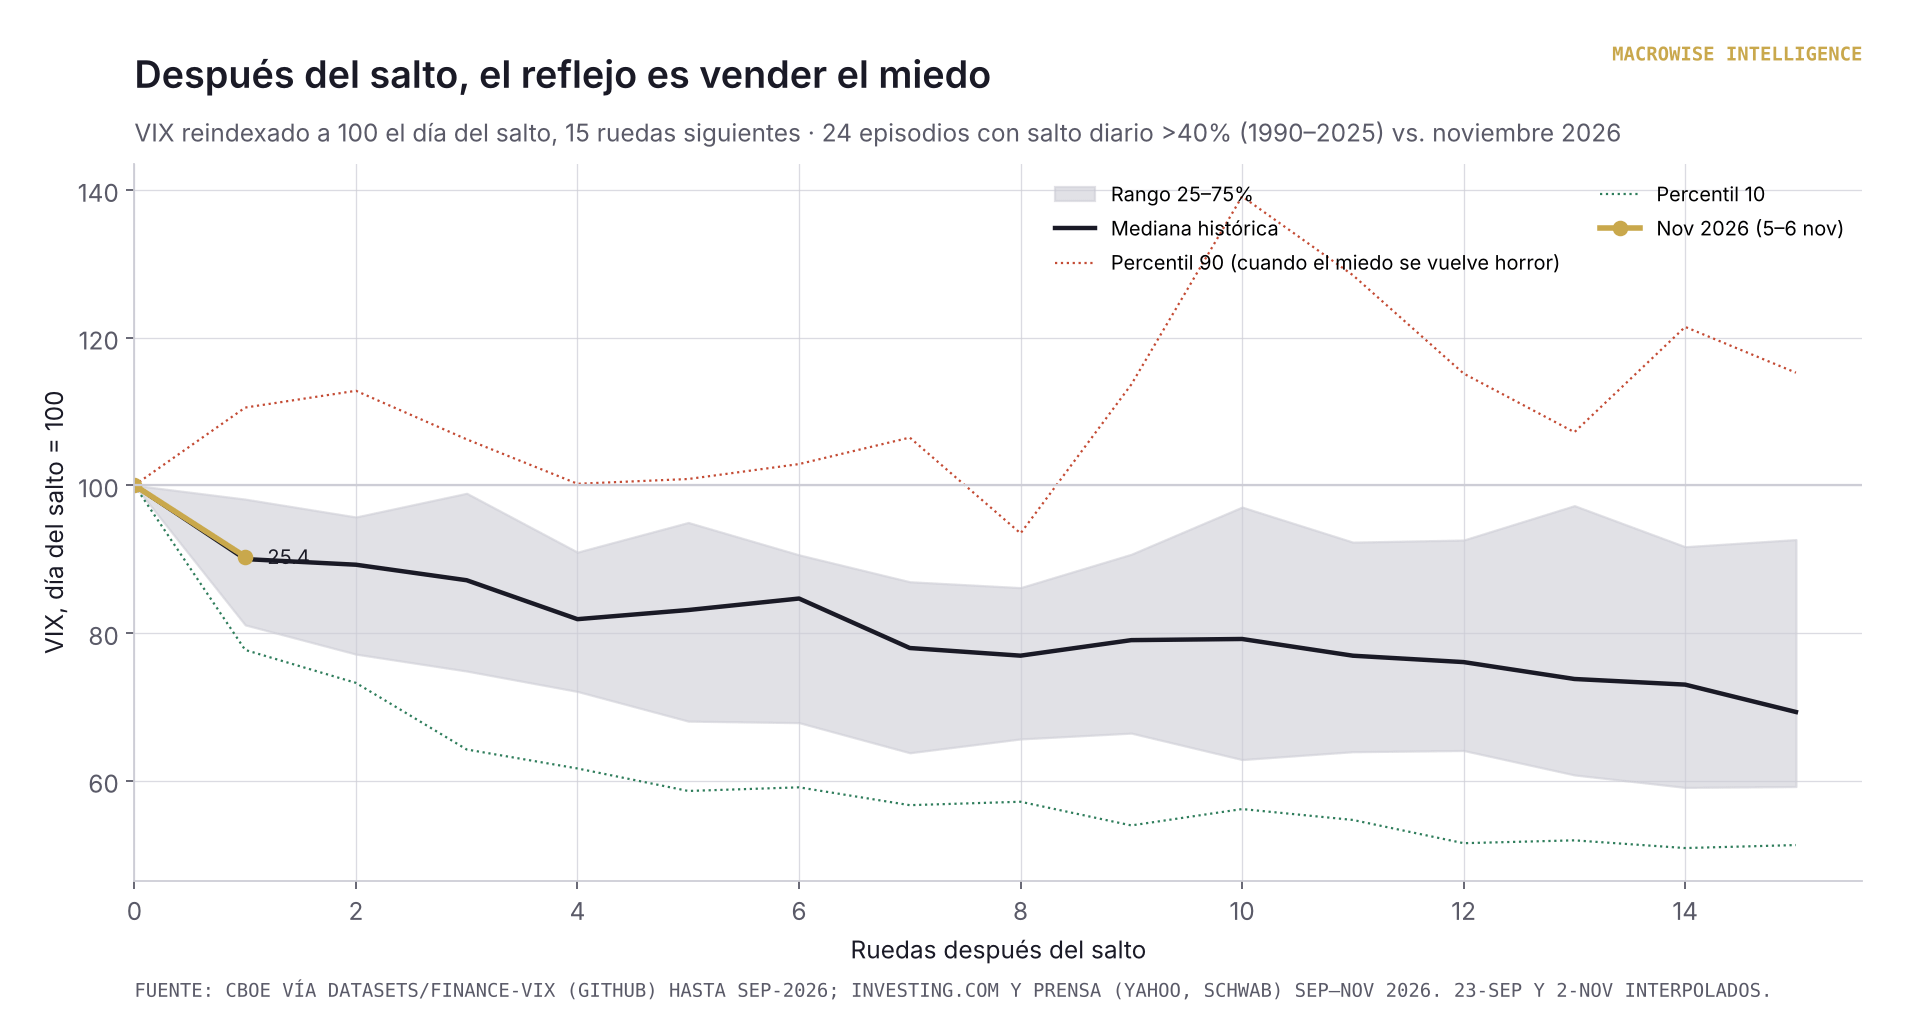
Gráfica 2. El VIX en las 15 ruedas siguientes a un salto diario mayor a 40%, contra noviembre de 2026.
El bono gritó primero. El MOVE (volatilidad de los Tesoros) subió de 69 a 114 entre agosto y octubre mientras el VIX dormía en 15. El 10 años tocó 5.23%, máximo desde 2007. En 155 años de datos, 5% es normal; la anomalía fue el 0.6% de 2020. La burbuja estaba en los bonos, no en la IA.
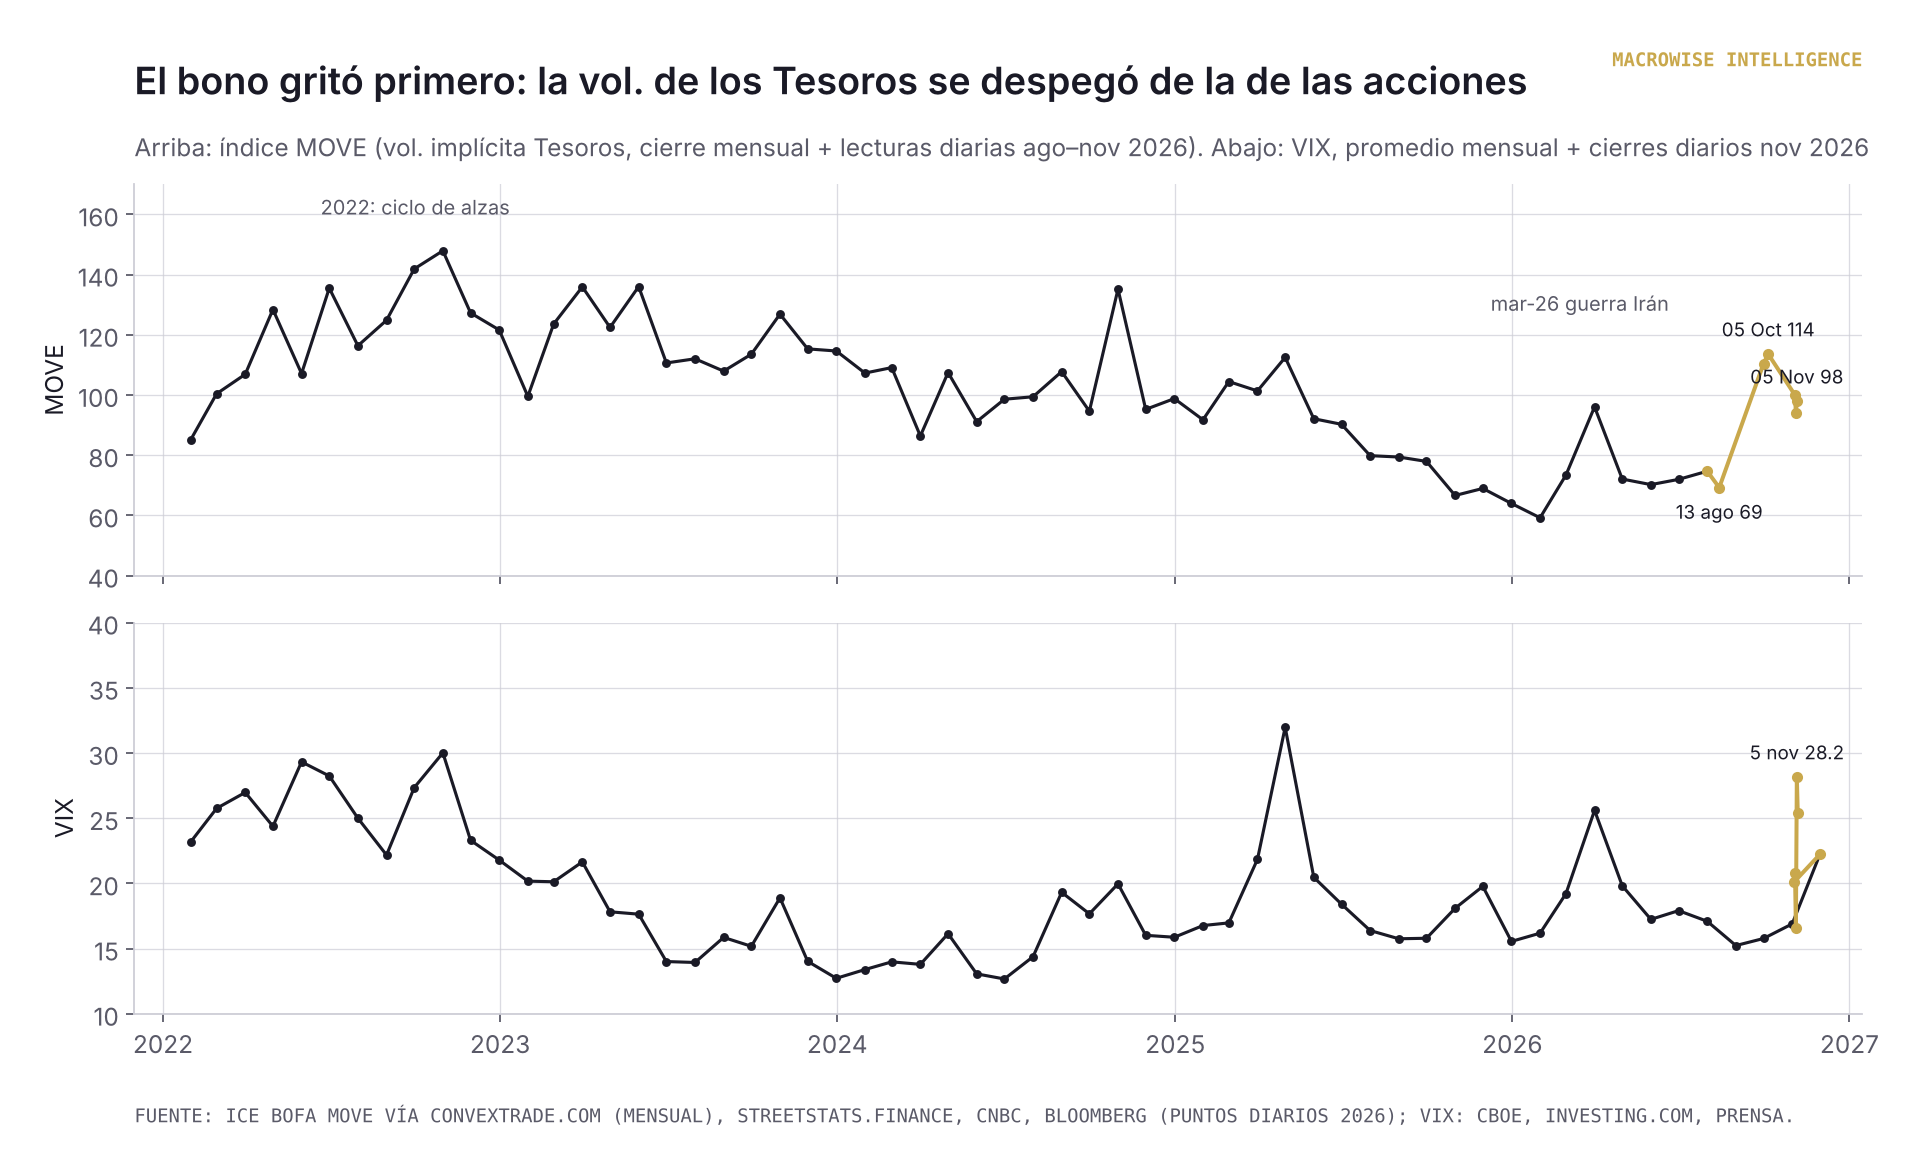
Gráfica 3. MOVE (volatilidad de los Tesoros) frente al VIX, 2022–2026.
El 60/40 ya no diversifica. Desde 1874, acciones y bonos pasaron más tiempo moviéndose juntos que en direcciones opuestas. La anticorrelación que justifica el 60/40 y el risk parity existió entre 1998 y 2021, cuando la inflación era predecible. Desde 2022 la correlación es positiva: caen juntos. Lo que decide el signo es la volatilidad de la inflación, y ya se duplicó desde 2021.
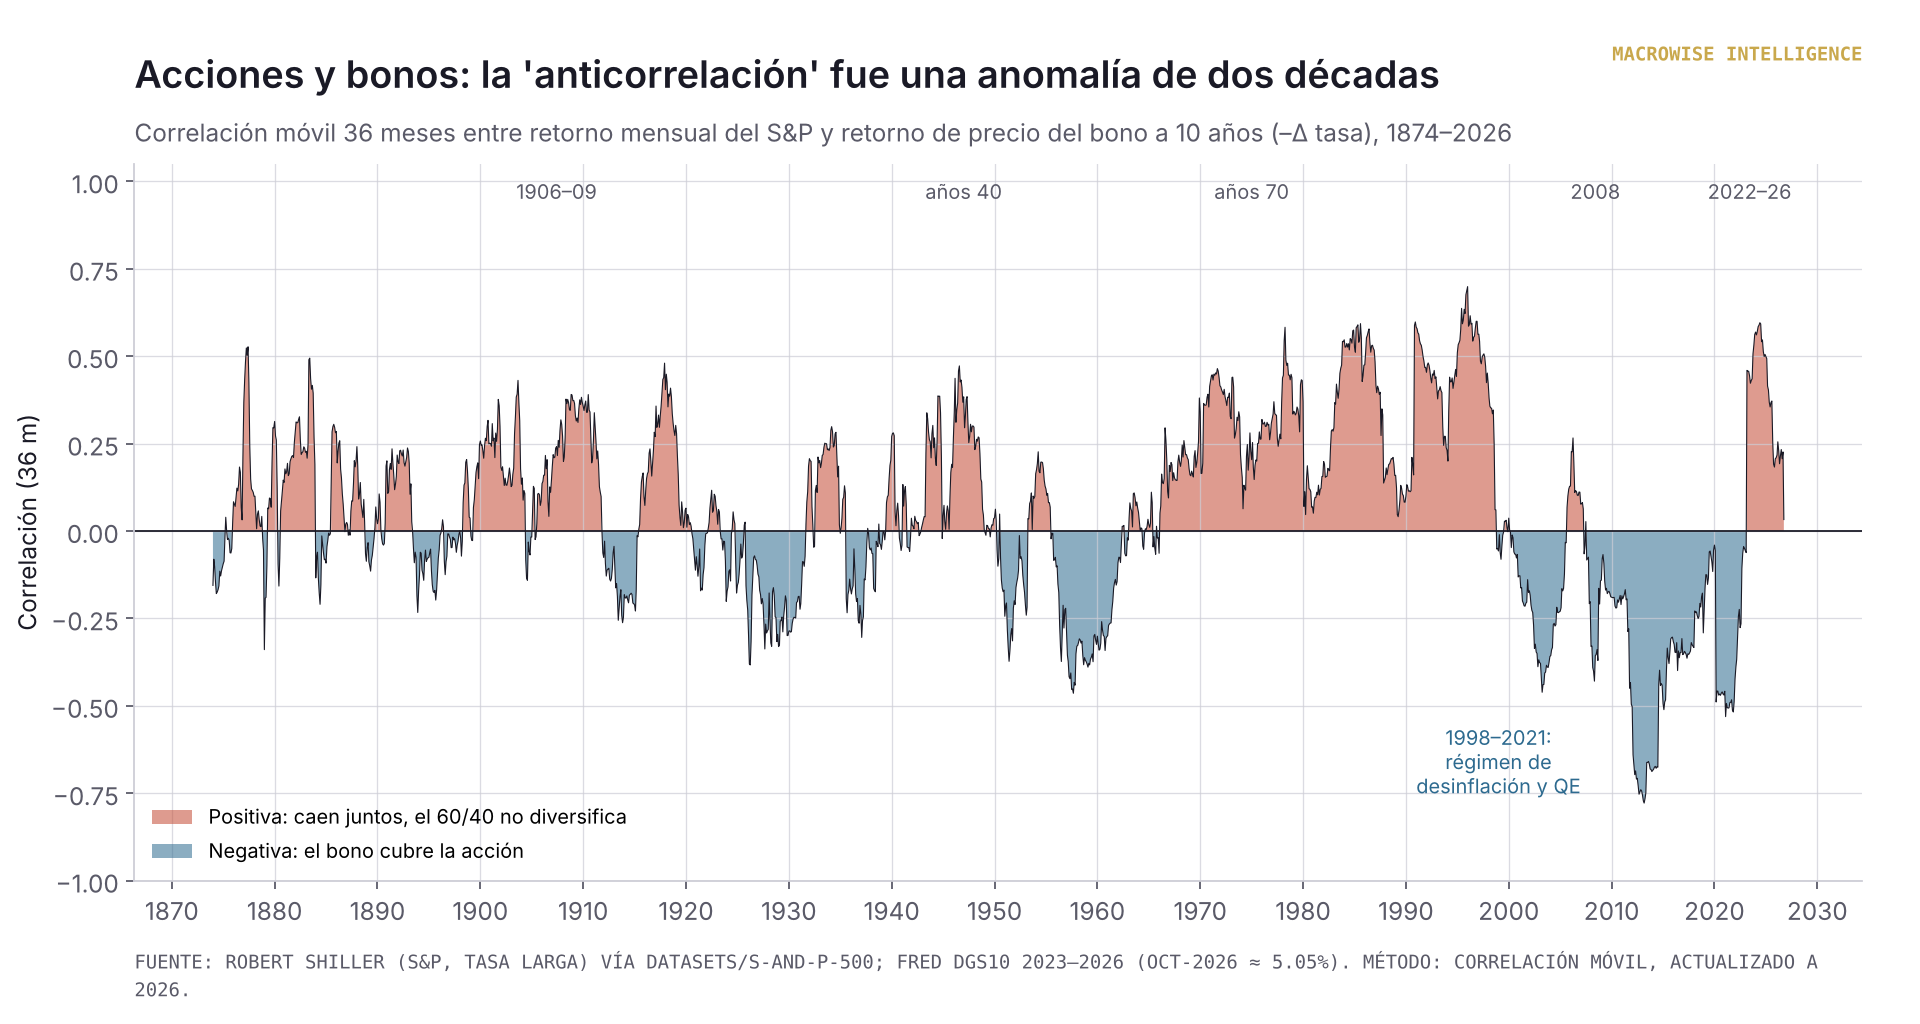
Gráfica 4. Correlación móvil acción–bono, 1874–2026.
Netscape frente a ChatGPT. Nasdaq-100 en base 100 desde la salida a bolsa de Netscape (1995) y desde ChatGPT (2023), misma sesión 987: +313% entonces, +124% hoy. Lo que vino después de julio de 1999 no fue el estallido sino la manía (+818% en marzo de 2000) y luego −83%. Por precio estamos en 1999; por apalancamiento, en un lugar que 1999 nunca conoció. Y hay una simetría incómoda: ambos caminos cayeron 23% antes de este punto. La purga de 1998 se convirtió en manía porque la Fed recortó tres veces. Hoy ese rescate no existe.
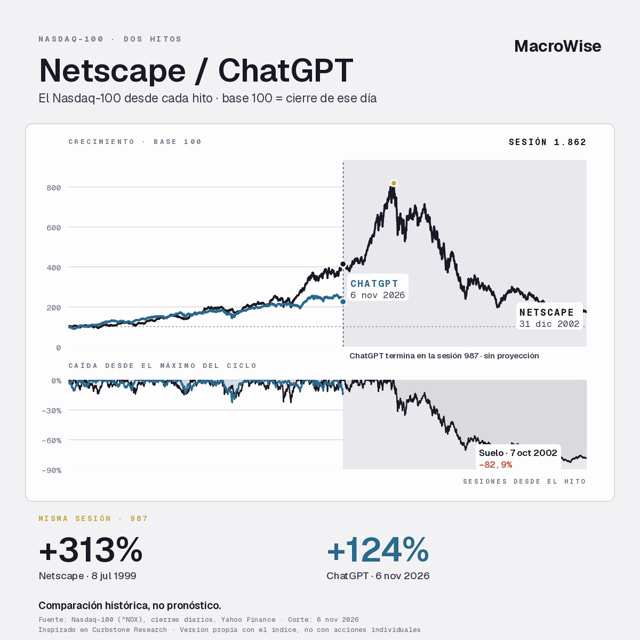
Gráfica 5. Nasdaq-100 en base 100 desde Netscape (1995) y desde ChatGPT (2023), misma sesión 987.
Purga, no estallido
Una burbuja estalla cuando se corta la financiación de la tecnología. Una purga ocurre cuando se corta la financiación de los que apostaban a la tecnología con dinero prestado. En la primera cae el proyecto; en la segunda caen los jugadores apalancados y el proyecto sigue.
Cuatro señales de purga: lo que cae es el apalancamiento, no la demanda (margen bajando del récord, basis trade encogiéndose, 63 ETFs apalancados cerrados en 2026); los más golpeados son los más apalancados a la narrativa (memorias −60%, eléctricas de la IA −53%, CoreWeave pagando 16%); el detonante es el costo de capital y la política, no la adopción; y la Fed no apaga el fuego, que es lo mejor que tiene esta purga: los incendios controlados existen porque suprimir todos los fuegos acumula la leña del grande.
Se vuelve estallido el día que el desapalancamiento llegue a la financiación de la tecnología misma. Vigila tres cosas: los spreads de los bonos de los hyperscalers, el rendimiento de la deuda de los neoclouds y lo que diga Nvidia el 17 de noviembre.
Dónde estaría el horror. El horror tiene nombre: Lehman. No fue una caída de precios sino la ruptura de la tubería: las garantías dejaron de aceptarse y la liquidez desapareció de los mercados de financiación. El equivalente de 2026 no sería Nvidia cayendo 30%, sino el basis trade de los Tesoros deshaciéndose como en marzo de 2020, los bonos de los hyperscalers sin colocarse o un banco grande lleno de crédito a centros de datos que nadie refinancia. Hoy ninguna de esas señales está encendida: el mercado de Tesoros absorbió el jueves un 40% más de volumen y el 10 años bajó, el crédito grado inversión sigue abierto (US$67.000 millones colocados por hyperscalers desde el 29 de octubre), no hay estrés de fondeo y el VIX está en 28, no en 80. Esto es una purga de apalancamiento en una clase de activo: miedo, caro para quien estaba apalancado, sano para el sistema. No es riesgo sistémico.
Qué hacer. Clasifica por perfil de retorno, no por nombre: si todo tu portafolio cobra poco por riesgos grandes e infrecuentes, estás concentrado en calma. Mide el apalancamiento que no decidiste. Deja de usar el bono largo como seguro por defecto: hoy el seguro es la caja, la duración corta, el oro, la convexidad explícita y la ausencia de deuda. Cuando la volatilidad se duplique, no la vendas. Separa la tesis del precio: la IA sigue siendo la revolución de la década; lo que cambió es a qué tasa se descuenta. Compra convexidad cuando nadie la quiere. Y pregunta lo mismo en tu vida: dónde ganas poco y estable a cambio de perder mucho si algo cambia, y dónde pagas algo cada mes a cambio de ganar mucho si algo cambia.
La paz no es la ausencia de conflicto. Si vendes el miedo, prepárate para el horror: por eso no vendo volatilidad cuando se duplica. Pero el horror tiene nombre, Lehman, y sus señales no están encendidas. Hoy toca lo más difícil del oficio: aguantar el miedo sin confundirlo con el horror.
Un abrazo,
Guillermo Valencia A