

El jueves Jensen Huang renunció a NVIDIA, cuatro días después de admitir una relación extramatrimonial que, según la prensa, la inteligencia estadounidense vincula con espionaje chino. Después se reportó al menos otra relación. La acción está 30,5% por debajo de su máximo del 6 de octubre.
El consenso se partió en dos bandos. Unos dicen que NVIDIA sin Jensen es Apple sin Jobs, y venden. Otros dicen que es un escándalo pasajero, que los chips se siguen vendiendo, y compran la caída.
Ambos discuten si NVIDIA muere o sigue igual. Ovidio habría dicho que esa es la pregunta equivocada. Escribió Las metamorfosis sobre una sola idea, que puso en boca de Pitágoras: omnia mutantur, nihil interit. Todo cambia, nada perece.
Mi tesis es que estamos viendo una metamorfosis, no un final, y que el mercado se equivoca en tres cosas. Cree que fue un juicio moral, y fue un problema de votos. Usa a Apple como mapa, y es un espejo. Y mira a la empresa, cuando hay que mirar al fundador.
Llegué a esa conclusión lejos de una pantalla: frente a los cuadros de Dalí en España y bajo la estatua de Darwin en el Museo de Historia Natural de Londres.
Primero: no fue la moral, fueron los votos
Los grandes fundadores no son gladiadores, que pelean para otro. Son emperadores: conquistan para sí y viven décadas en el extremo de la competencia, que es también el extremo de la testosterona. Quizá el hombre prolífico lo es en todo: en productos, en riesgos y también en sus relaciones.
La historia no lo disimula. Durante milenios la abundancia vino con harenes y concubinas, y el código moral que hoy lo condena es reciente. Tampoco es nuevo el doble rasero: Augusto legisló contra el adulterio, desterró a Ovidio, el poeta de El arte de amar, y terminó desterrando a su propia hija por lo mismo que castigaba.
Pero a los emperadores no los tumba la moral. Los tumba el Senado. Y aquí está el dato que explica la semana.
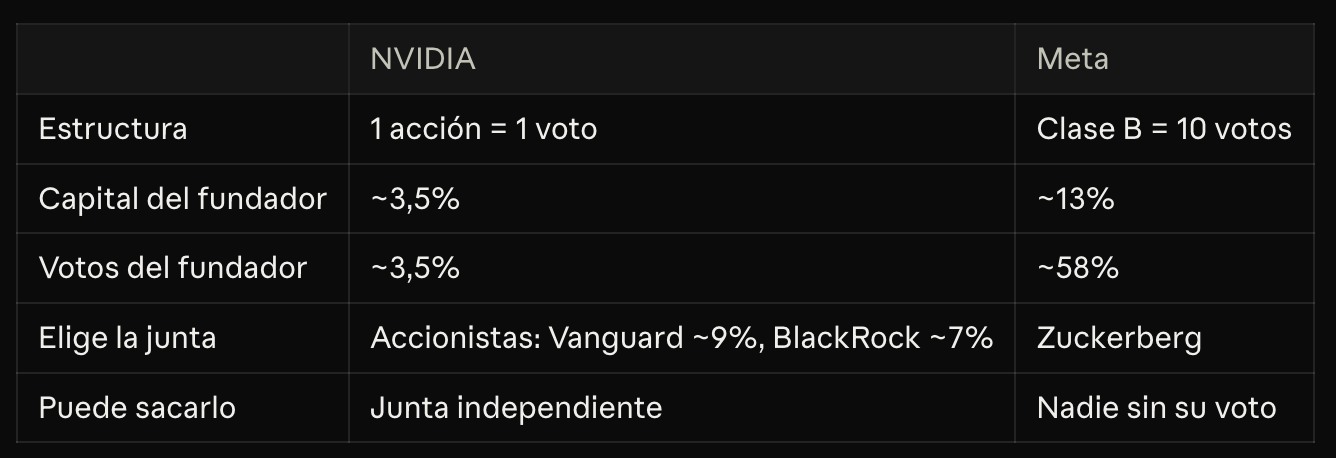
Jensen fundó NVIDIA y la dirigió 33 años, pero con 3,5% de los votos reinó por resultados, no por control. Su junta, con una investigación de seguridad abierta y el Congreso encima, pudo aceptar la renuncia en cuatro días y nombrar ese mismo día al primer presidente de junta en la historia de la empresa.
Con la estructura de Meta eso no habría pasado. La junta de Zuckerberg puede aconsejarlo, no destronarlo. Jensen fue un emperador sin guardia pretoriana.
Aquí entra la teoría de juegos. La propia junta habló de un esfuerzo de inteligencia extranjera dirigido contra él, algo que sigue sin probarse. Si fue así, la jugada es de manual: para frenar al líder del cómputo no hace falta vencer a la empresa, basta con remover al rey. Y solo se puede remover a un rey que no tiene los votos.
Esto se parece a una toma hostil, con una diferencia: nadie compró una sola acción. Cambió el control, no la propiedad, y nadie sabe quién movió la primera ficha. No hace falta saberlo para leer el tablero. En la guerra por la inteligencia artificial, quien decide a dónde van los chips de NVIDIA decide quién compite, y esta semana esa decisión cambió de manos.
La pregunta de siempre sirve más que cualquier teoría: ¿quién gana con una NVIDIA sin Jensen?
Los halcones de exportación en Washington. Jensen era el defensor más visible de venderle a China; sin él, la política de chips queda con menos contrapeso.
Los grandes clientes. Una NVIDIA sin su fundador negocia asignación y precios desde una posición más débil. ¿Cuál es ese cliente?
Los rivales. Cada trimestre de indecisión en la hoja de ruta es terreno para AMD y para los chips propios de los hiperescaladores.
China gana menos de lo que parece. Si la operación buscaba información, quedar expuesta fue un fracaso, y perder al ejecutivo que abogaba por su acceso no le conviene. Las dos hipótesis que circulan, una operación extranjera y una jugada interna de Washington, no pueden ser ciertas a la vez. Ninguna está probada.
Nada de esto lo absuelve. Una exposición de seguridad y, según los reportes, una relación con una empleada sí eran asunto de la junta. Pero el inversionista debe separar el riesgo real del escándalo moral, porque el mercado está descontando los dos como si fueran uno.
Segundo: Apple es un espejo, no un mapa
Dalí pintó La metamorfosis de Narciso con un truco: la misma forma aparece dos veces. A la izquierda, Narciso se inclina sobre el agua. A la derecha, una mano de piedra sostiene un huevo del que brota una flor. Es la misma silueta y significa lo contrario.
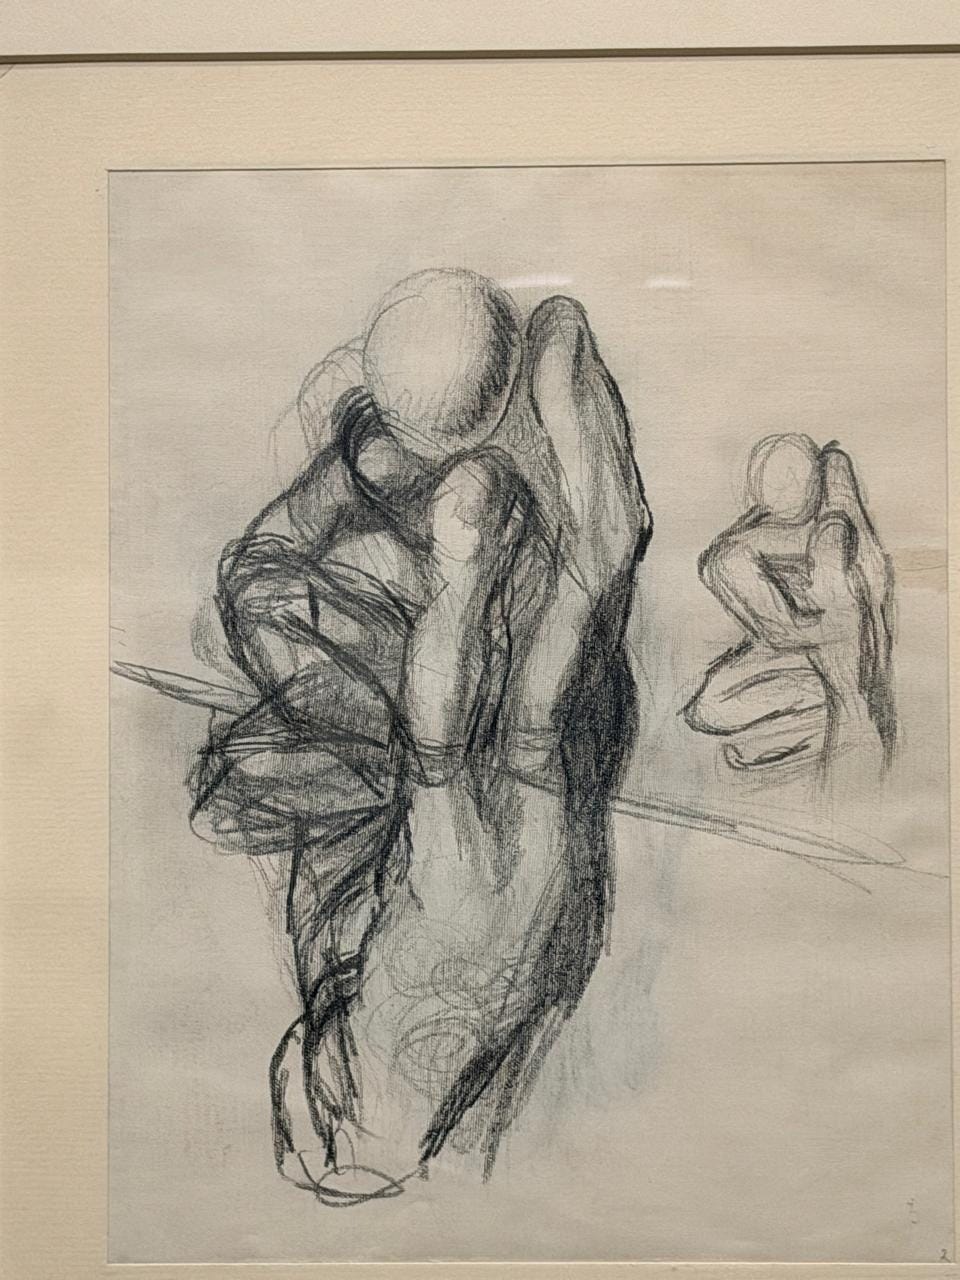
Bosquejo de La Metamorfosis de Narciso que Salvador Dalí mostro en su reunión con Sigmund Freud.
Eso son Apple en 1985 y NVIDIA en 2026. Las superpuse en el día en que salió el fundador y las líneas se cruzan en el mismo punto, pero llegan desde lados opuestos.
Apple ya había caído 76,8% en dos años y tocó fondo 23 sesiones antes de que Jobs renunciara. El mercado celebró su salida con un alza de 7,4% al día siguiente. NVIDIA venía de subir 280% en tres años, apenas lleva 27 sesiones de caída y perdió 4,3% con el anuncio.
Trasladar a Apple da tres escenarios a tres años, y la distancia entre ellos es el mensaje.
Mismo retorno. Apple subió 451% desde la salida; en NVIDIA eso sería $958. Es el menos creíble, porque ese rebote salió de un piso que NVIDIA no ha tocado.
Misma recuperación. Apple recuperó su máximo en 1,4 años y a los tres estaba 34% por encima; en NVIDIA eso sería $320.
Misma purga. Si el mercado le exigiera a NVIDIA la caída que Apple ya había hecho, el precio sería $55.
Lo que decide entre el segundo y el tercero no es el precio, es el negocio. Apple en 1985 tenía pérdidas y despidos. NVIDIA cotiza a 12 veces utilidades esperadas y no ha reportado deterioro.
Tercero: el mercado selecciona, la empresa hereda
En el Museo de Historia Natural, Darwin preside la escalera principal. Su idea es brutal y simple: hay variación, hay selección, y sobrevive lo que encaja.
Charles Darwin en el Museo de Historia Natural de Londres.
El mercado es darwiniano, y NVIDIA ya pasó ese examen. Ha caído 30% o más doce veces y recuperó el máximo en las once anteriores. Dos veces perdió más de 85% y tardó 4,9 y 8,6 años en volver.
Pero las empresas evolucionan como creía Lamarck: heredan lo aprendido. En biología Lamarck perdió la discusión. En las organizaciones tenía razón, siempre que exista un mecanismo de herencia.
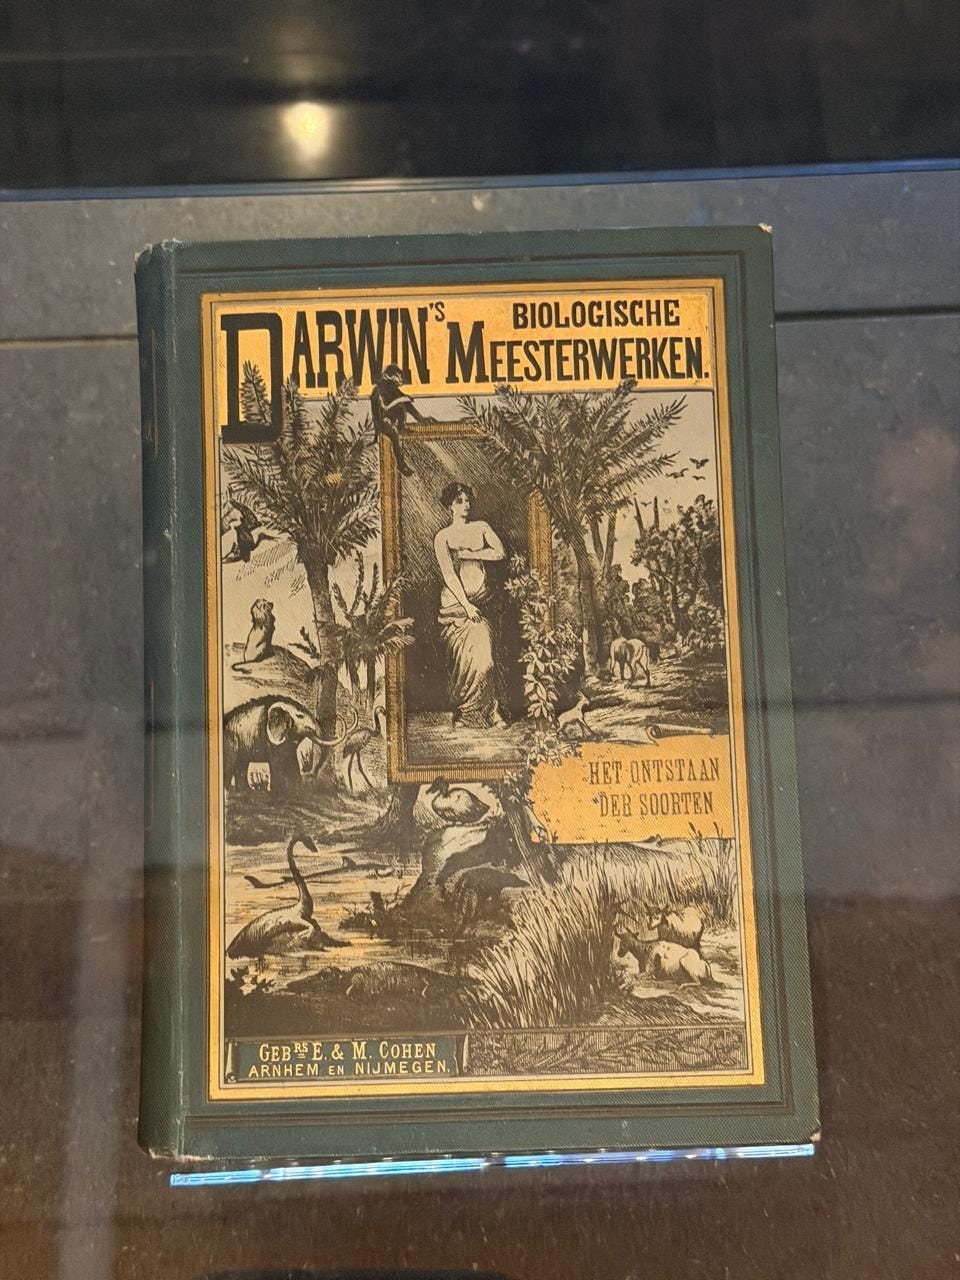
Una edición holandesa de «El origen de las especies». Las ideas también se heredan, traducidas.
Ese es el riesgo de fondo, y llega tarde. Apple tuvo dos grandes caídas, y conviene no confundirlas.
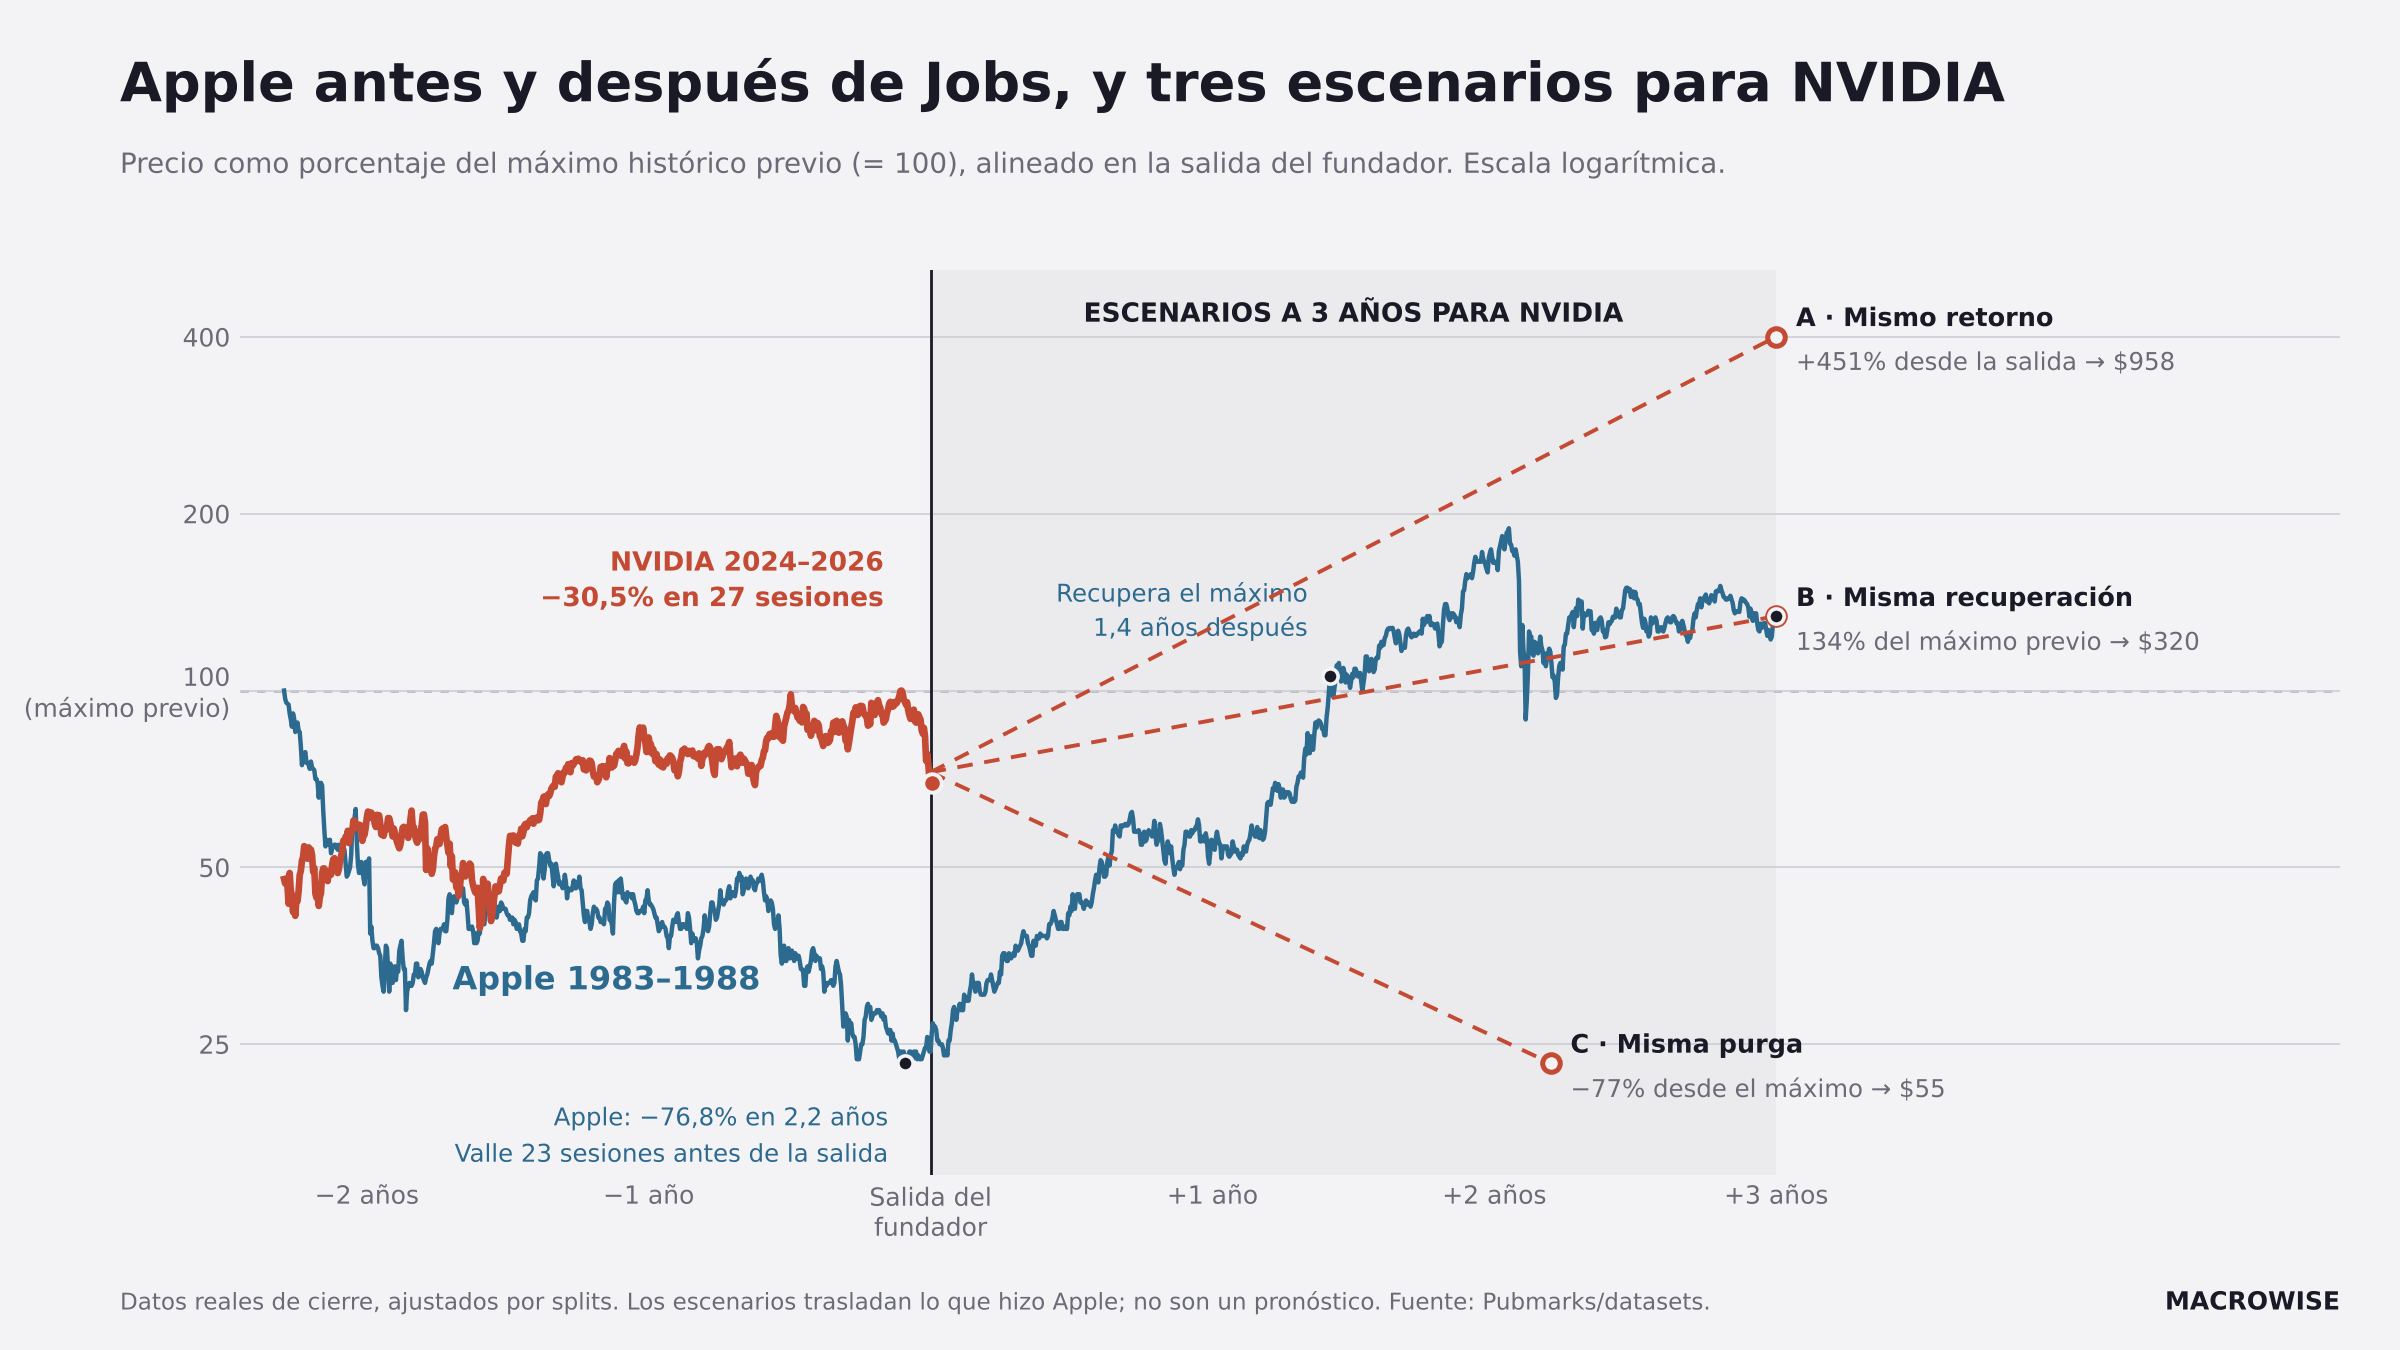
Entre las dos, la acción se multiplicó por diez desde el valle, pese al desplome de 53% en el crash de 1987. La primera caída la explicó el presente de la empresa. La segunda la explicó la ausencia del fundador, y tardó cinco años y medio en empezar.
NVIDIA vive hoy algo parecido a la primera, pero sin el deterioro del negocio. El riesgo que vale la pena vigilar es la segunda. En una industria donde el ganador se lo lleva casi todo, perder el juicio que eligió cada curva S cuesta más que perder un trimestre.
La pregunta para NVIDIA no es si sobrevive a esta caída. Es si el criterio de Jensen quedó escrito en la organización o vivía solo en él. Esa respuesta no estará en el precio de 2027; estará en la arquitectura de 2030.
Cuarto: la pregunta con más alfa es hacia dónde se mueve el rey
Joseph Campbell encontró el mismo viaje en todos los mitos: partida, pruebas y regreso. Jensen ya recorrió las dos primeras etapas: una mesa de Denny’s en 1993, una empresa al borde de la quiebra en los noventa y dos caídas de más de 85% en bolsa.
Falta el regreso, y Jobs mostró cómo se ve. Salió en 1985, usó el destierro para fundar NeXT y comprar Pixar, y volvió doce años después mejor de lo que se fue. Para Jensen veo tres caminos.
Fundar de nuevo. Su participación vale del orden de cien mil millones de dólares; puede financiar la siguiente curva S sin pedirle plata a nadie.
Sumarse a otro imperio. Los mercados de predicción ya ponen a SpaceX y xAI como el destino más probable, con 27% en Kalshi.
Volver, como Jobs. Parte de los empleados ya pide una segunda oportunidad, pero con 3,5% de los votos el regreso no depende de él, sino de los mismos fondos que hoy callan.
Creo que el rey de los semiconductores estará de vuelta, en NVIDIA o frente a ella. Un hombre que levantó desde una mesa de Denny’s la empresa que llegó a ser la más valiosa del mundo no se retira a los 63 años. Quien solo mire la acción de NVIDIA se va a perder la mitad de la historia.
Dónde puedo estar equivocado
La junta quizá no tenía margen. Con sospechas de espionaje y controles de exportación de por medio, esperar podía costar más que apurarse.
Apple es un solo caso, y Jobs no era el presidente ejecutivo cuando salió.
Puede que el criterio ya esté heredado. Si la hoja de ruta funciona sin él, esta será la duodécima caída que se recupera y nada más.
El regreso puede tardar o no ocurrir. Jensen debe declarar ante el Congreso, y un fundador bajo investigación no levanta un imperio rápido.
Lo que me llevo
Las formas cambian en un umbral, y lo que importa es qué se hereda al otro lado. Esta semana NVIDIA cambió de forma, y Jensen también.
No voy a mirar el precio. Voy a mirar dos cosas: quién decide la siguiente arquitectura de NVIDIA, y dónde reaparece el hombre que decidió todas las anteriores.
Nada muere. Todo cambia de forma.
Mañana en el Solana Breakpoint
Un abrazo y ayúdame compartiendo porfa.
Guillermo Valencia A
totalmente de acuerdo Guillo, el rey no ha muerto y regresará , no se si a la empresa que fundó o a la especulación de Terafab , pero regresará .
Interesante análisis, más allá de lo simplemente anecdótico y los titulares de prensa. Los principios Darwinianos nuevamente se confirman !! Gracias Guillermo