

Esta semana conecté tres cosas: el ruido alrededor de CoreWeave, una conversación de David Vélez con Patrick O’Shaughnessy y una charla con Robert, un amigo venezolano, sobre las oportunidades de su país.
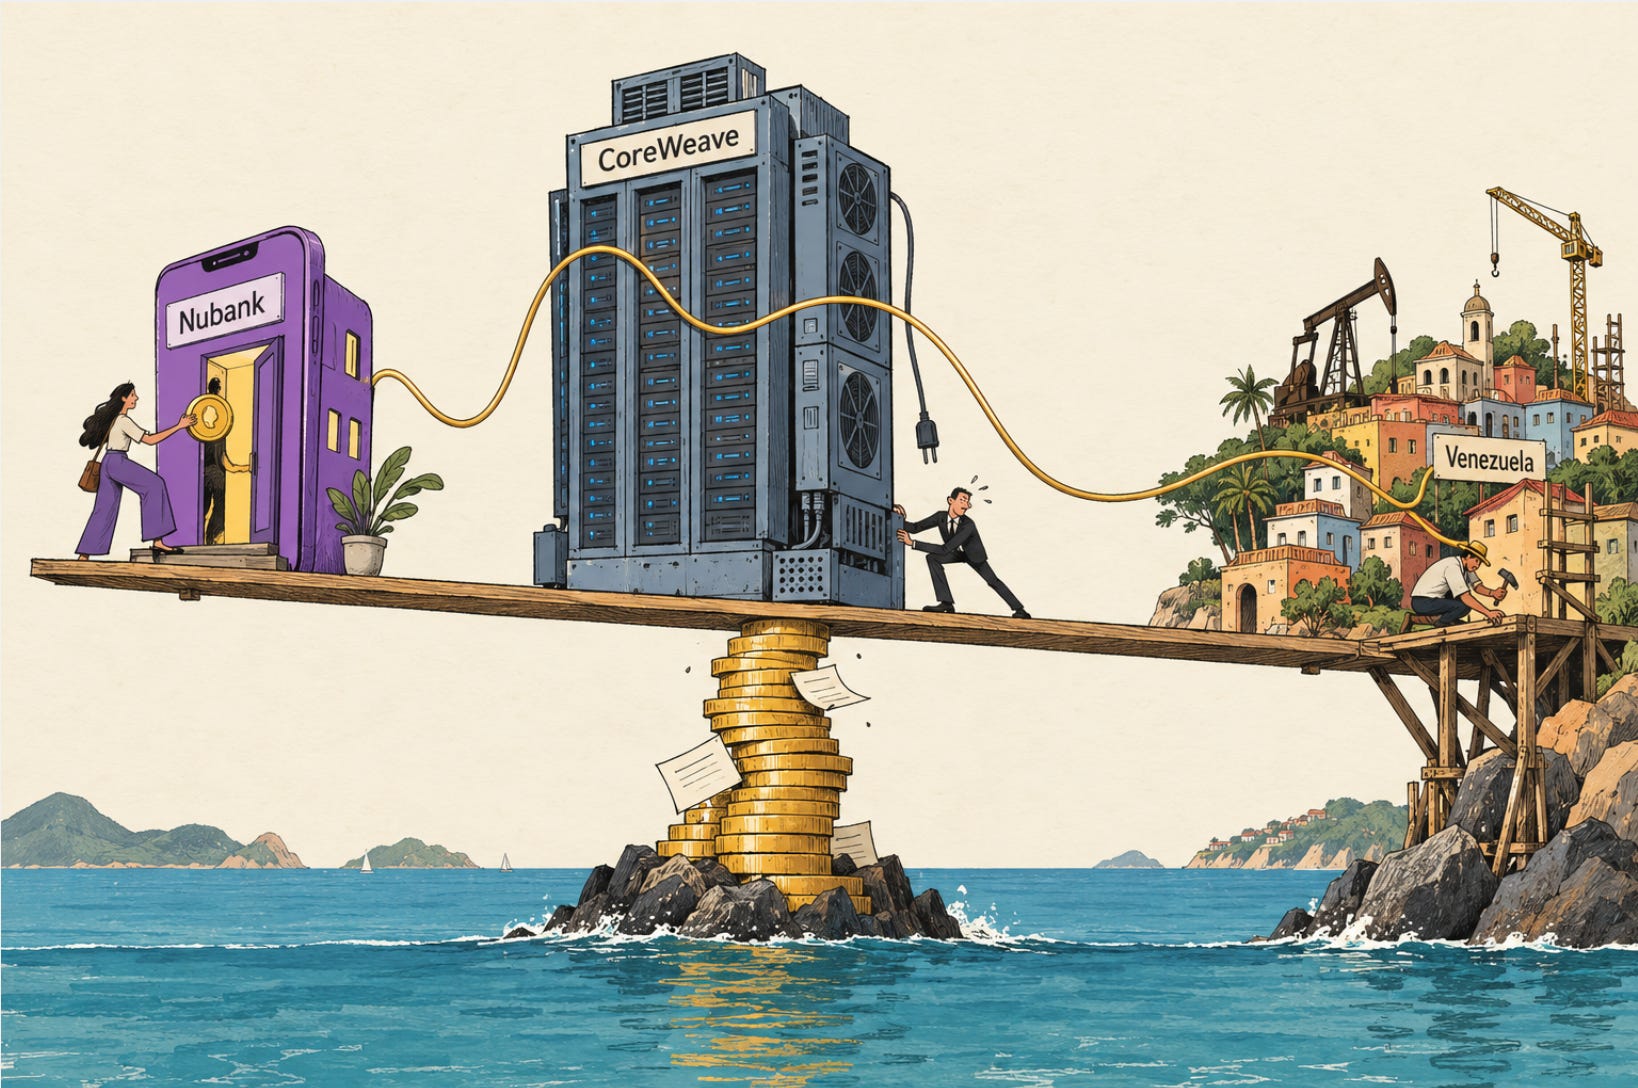
Las tres me llevaron a la misma pregunta:
¿Quién captura el valor de una transformación y quién financia la espera?
Podemos acertar sobre el futuro y equivocarnos sobre la inversión. Podemos ver una oportunidad histórica y subestimar las condiciones necesarias para aprovecharla.
La inteligencia crece más rápido que la caja
CoreWeave alquila la infraestructura sobre la que se construye la inteligencia artificial.
Tiene contratos por ingresos futuros superiores a USD 104.000 millones. Para cumplirlos necesita comprar chips, contratar energía y desplegar capacidad antes de recibir buena parte de ese dinero.
Ahí aparece el problema del tiempo.
Al cierre de junio tenía unos USD 35.500 millones de principal de deuda. Cerca de USD 10.600 millones estaban programados para pagarse entre el segundo semestre de 2026 y finales de 2027.
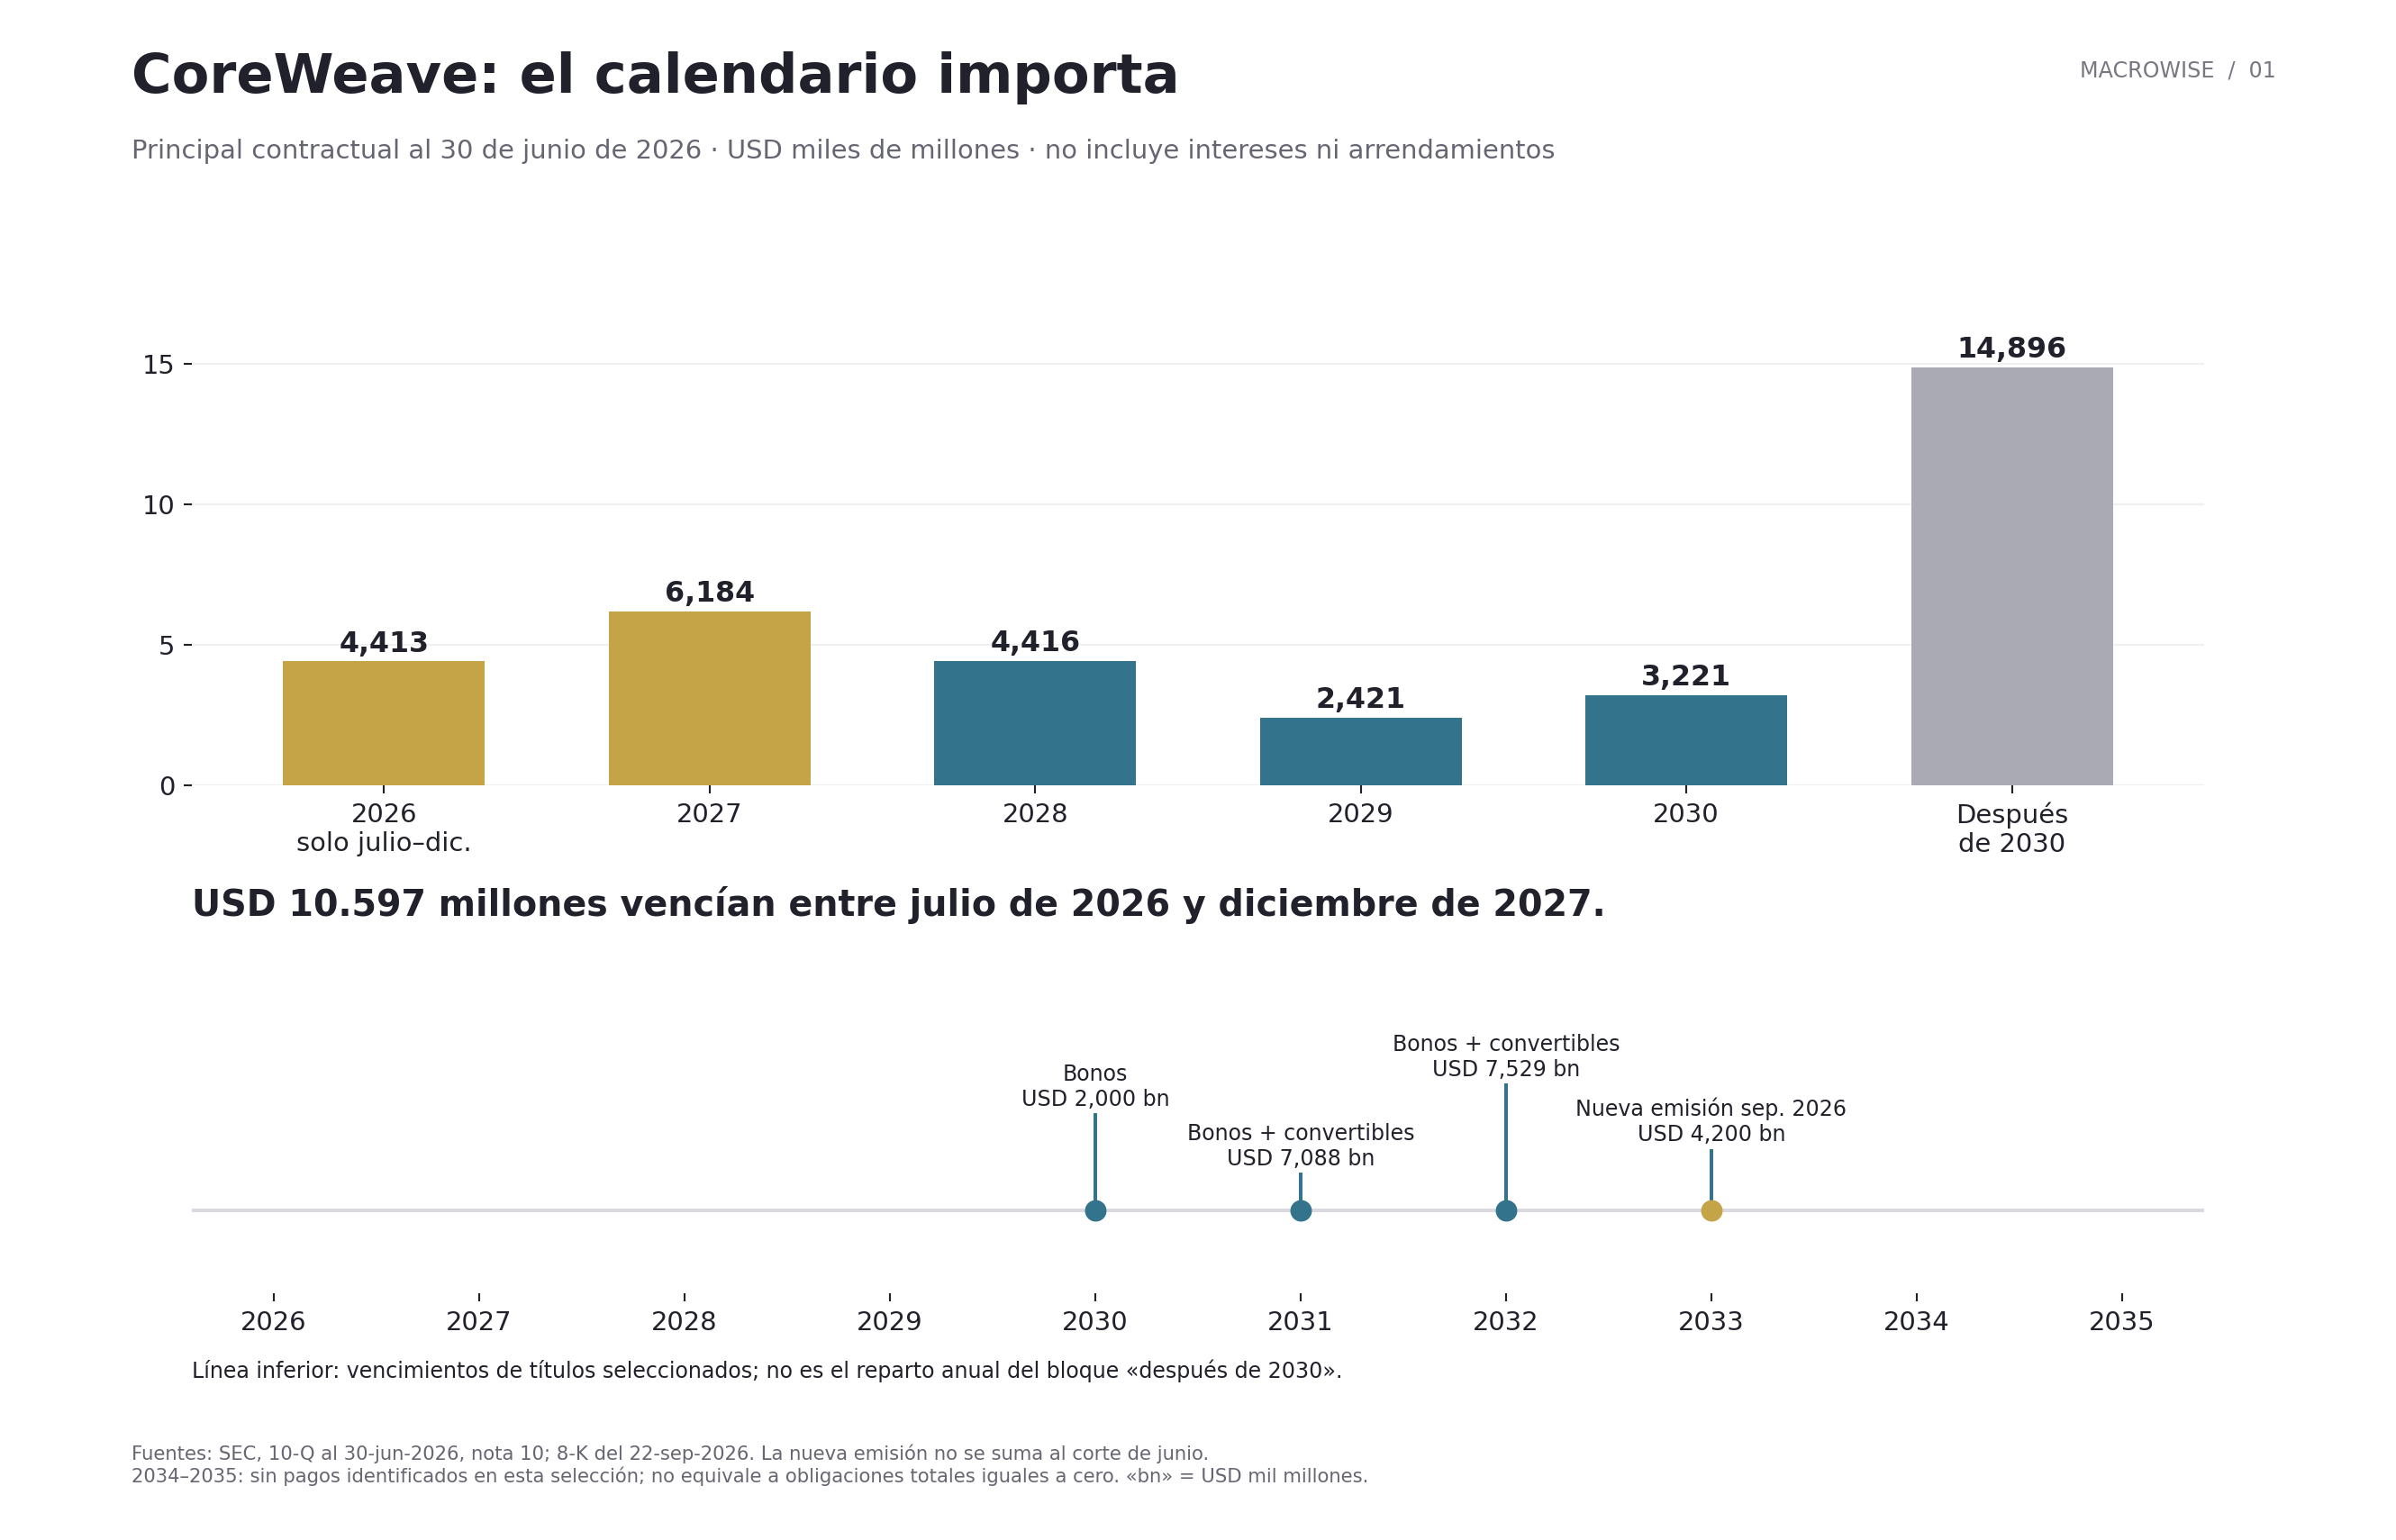
El futuro se cobra durante años. Las obligaciones tienen un calendario.
A mediados de octubre, algunos de sus bonos ofrecían rendimientos cercanos al 16%. El seguro contra impago se había disparado.
El mercado estaba poniendo precio a una pregunta concreta: ¿puede CoreWeave financiar la entrega de todo lo que ya vendió?
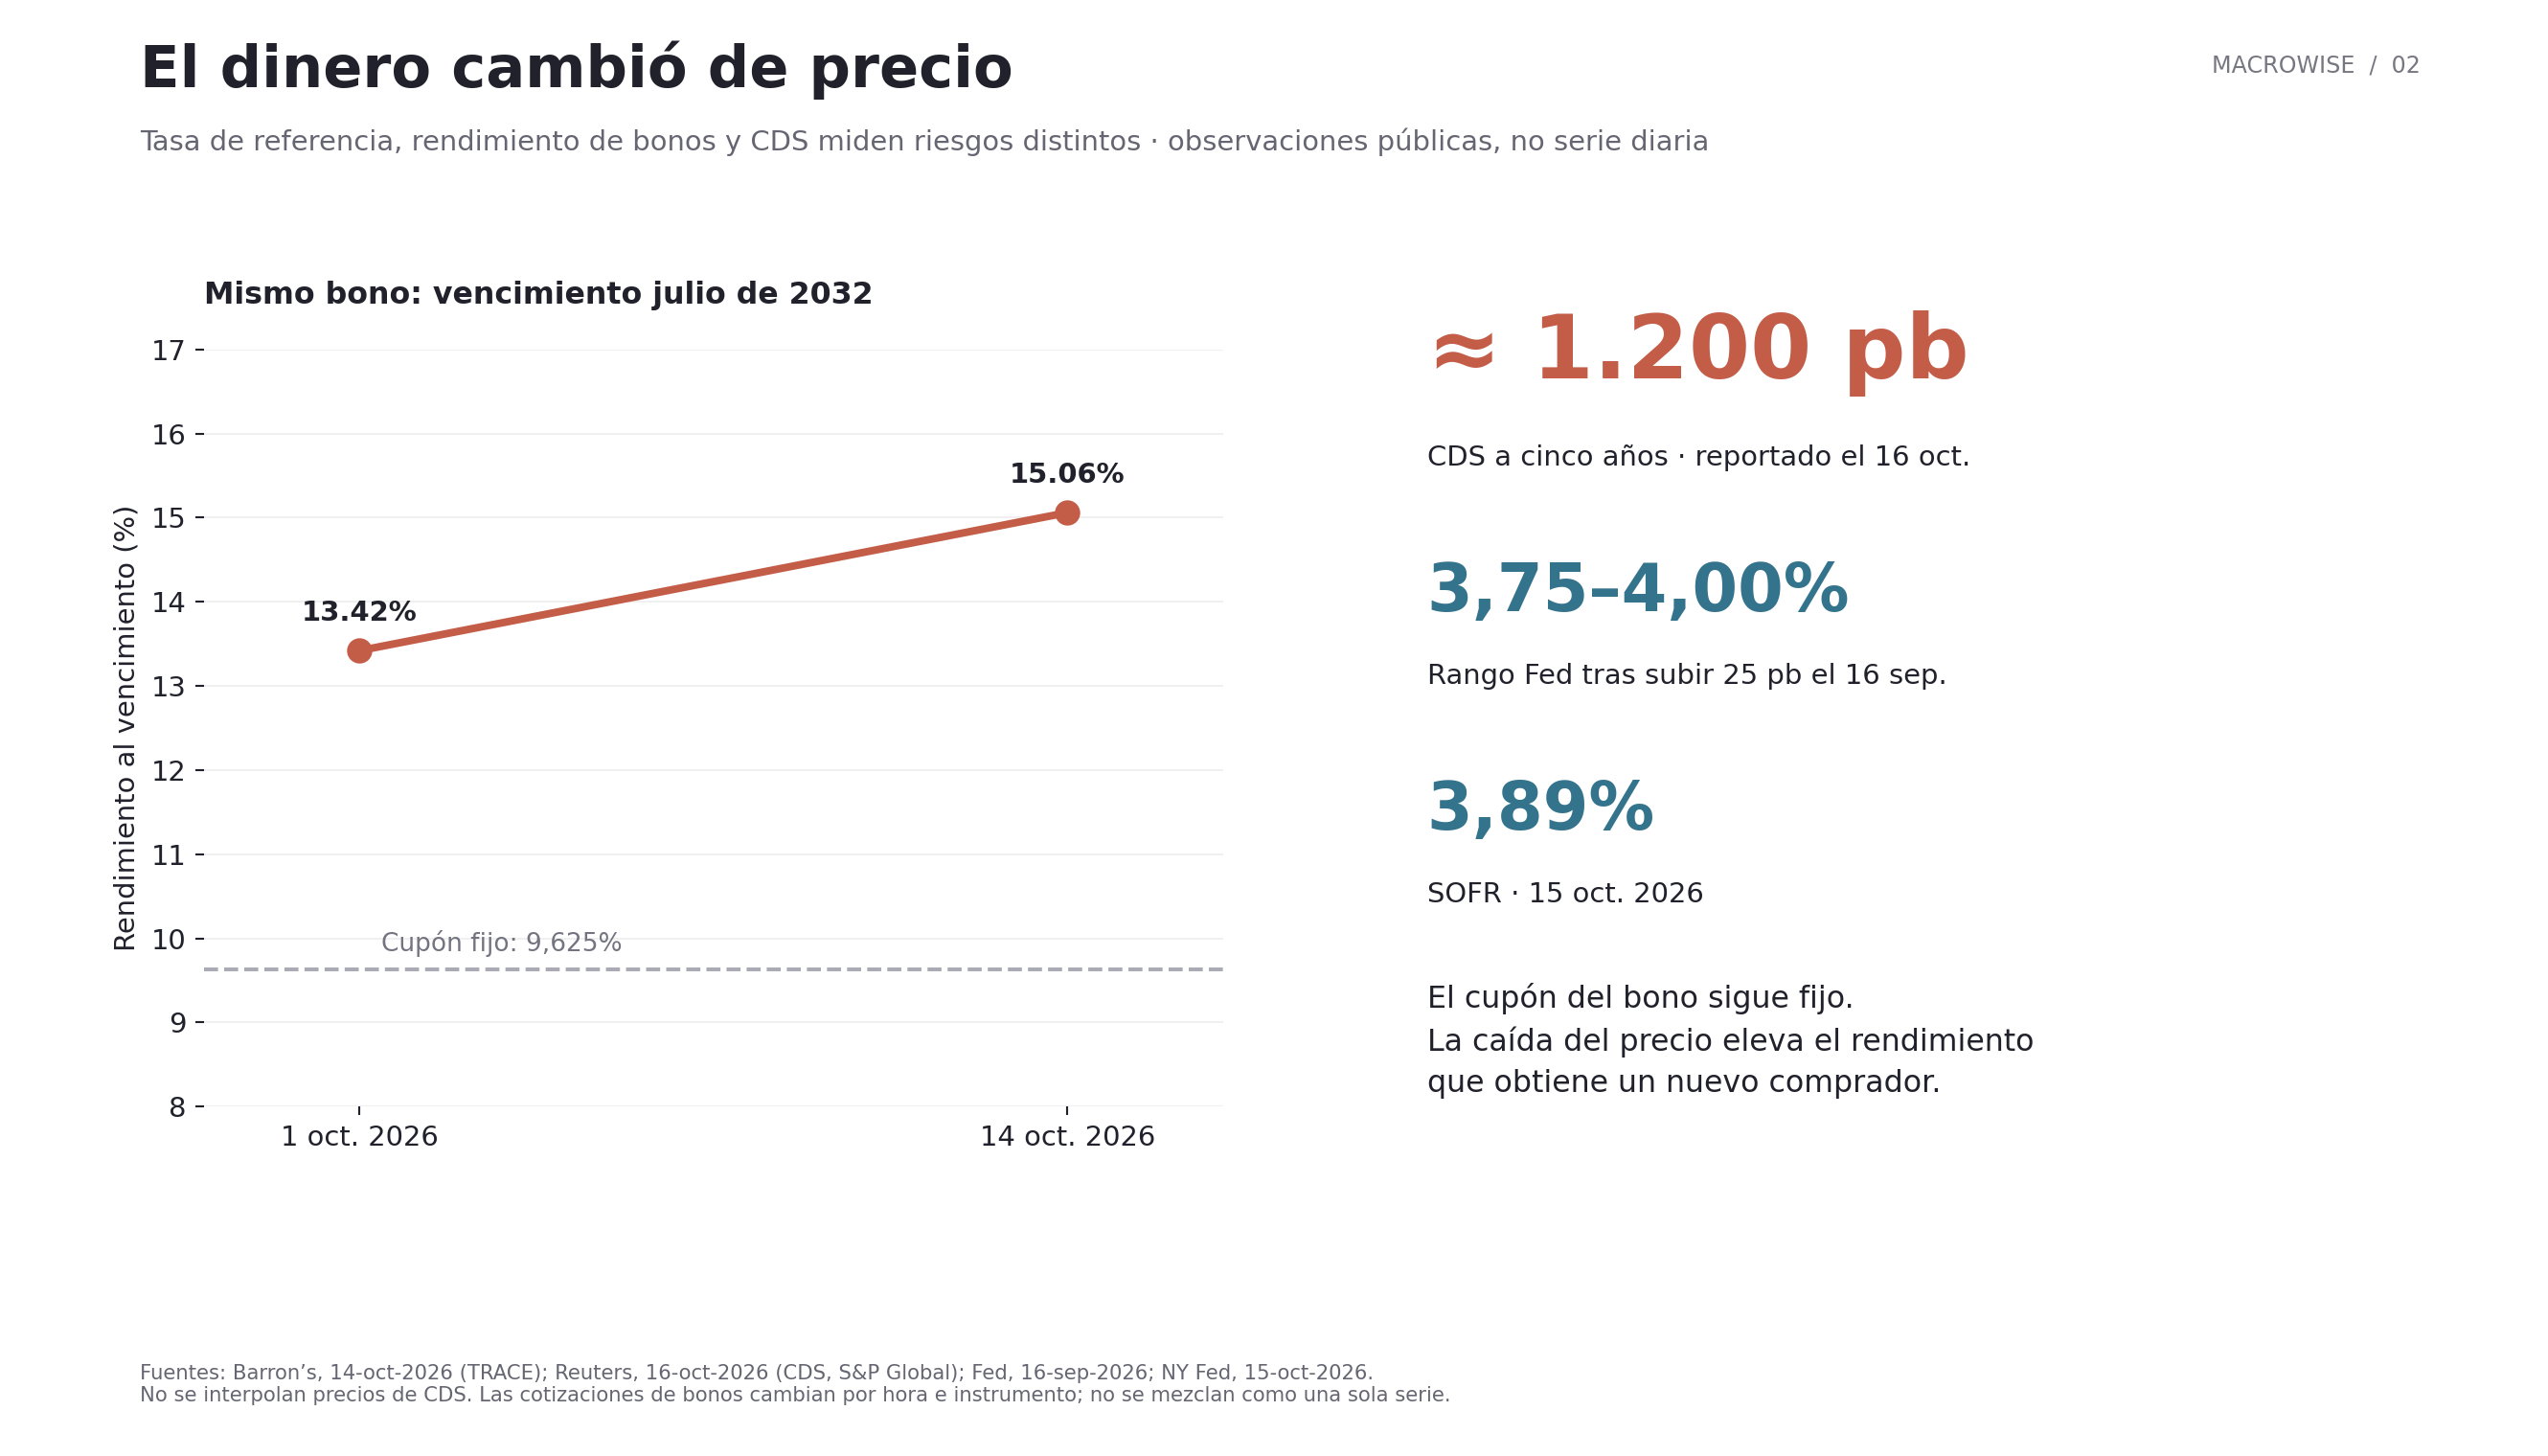
La caída del precio de un bono eleva el rendimiento que exige un nuevo comprador. El cupón fijo permanece igual.
Un detalle me llamó especialmente la atención. Una financiación anunciada en agosto dura unos cinco años, mientras los contratos de clientes que la respaldan promedian tres.
Alguien está asumiendo que esa capacidad podrá renovarse o venderse de nuevo.
La apuesta depende de la demanda futura, del precio al que pueda alquilarse el cómputo y del valor que conserven los equipos. También depende de que el dinero siga disponible mientras todo eso ocurre.
La IA puede transformar la economía y algunos de sus primeros financiadores pueden perder dinero.
Una empresa, muchos intereses
Nvidia tiene razones para proteger este ecosistema. Vende los chips, es accionista de CoreWeave y tiene un acuerdo para comprar capacidad residual bajo determinadas condiciones.
Los clientes quieren continuidad. Los prestamistas quieren cobrar. Los accionistas quieren conservar el valor de su participación.
Sus intereses se cruzan, pero sus prioridades son diferentes.
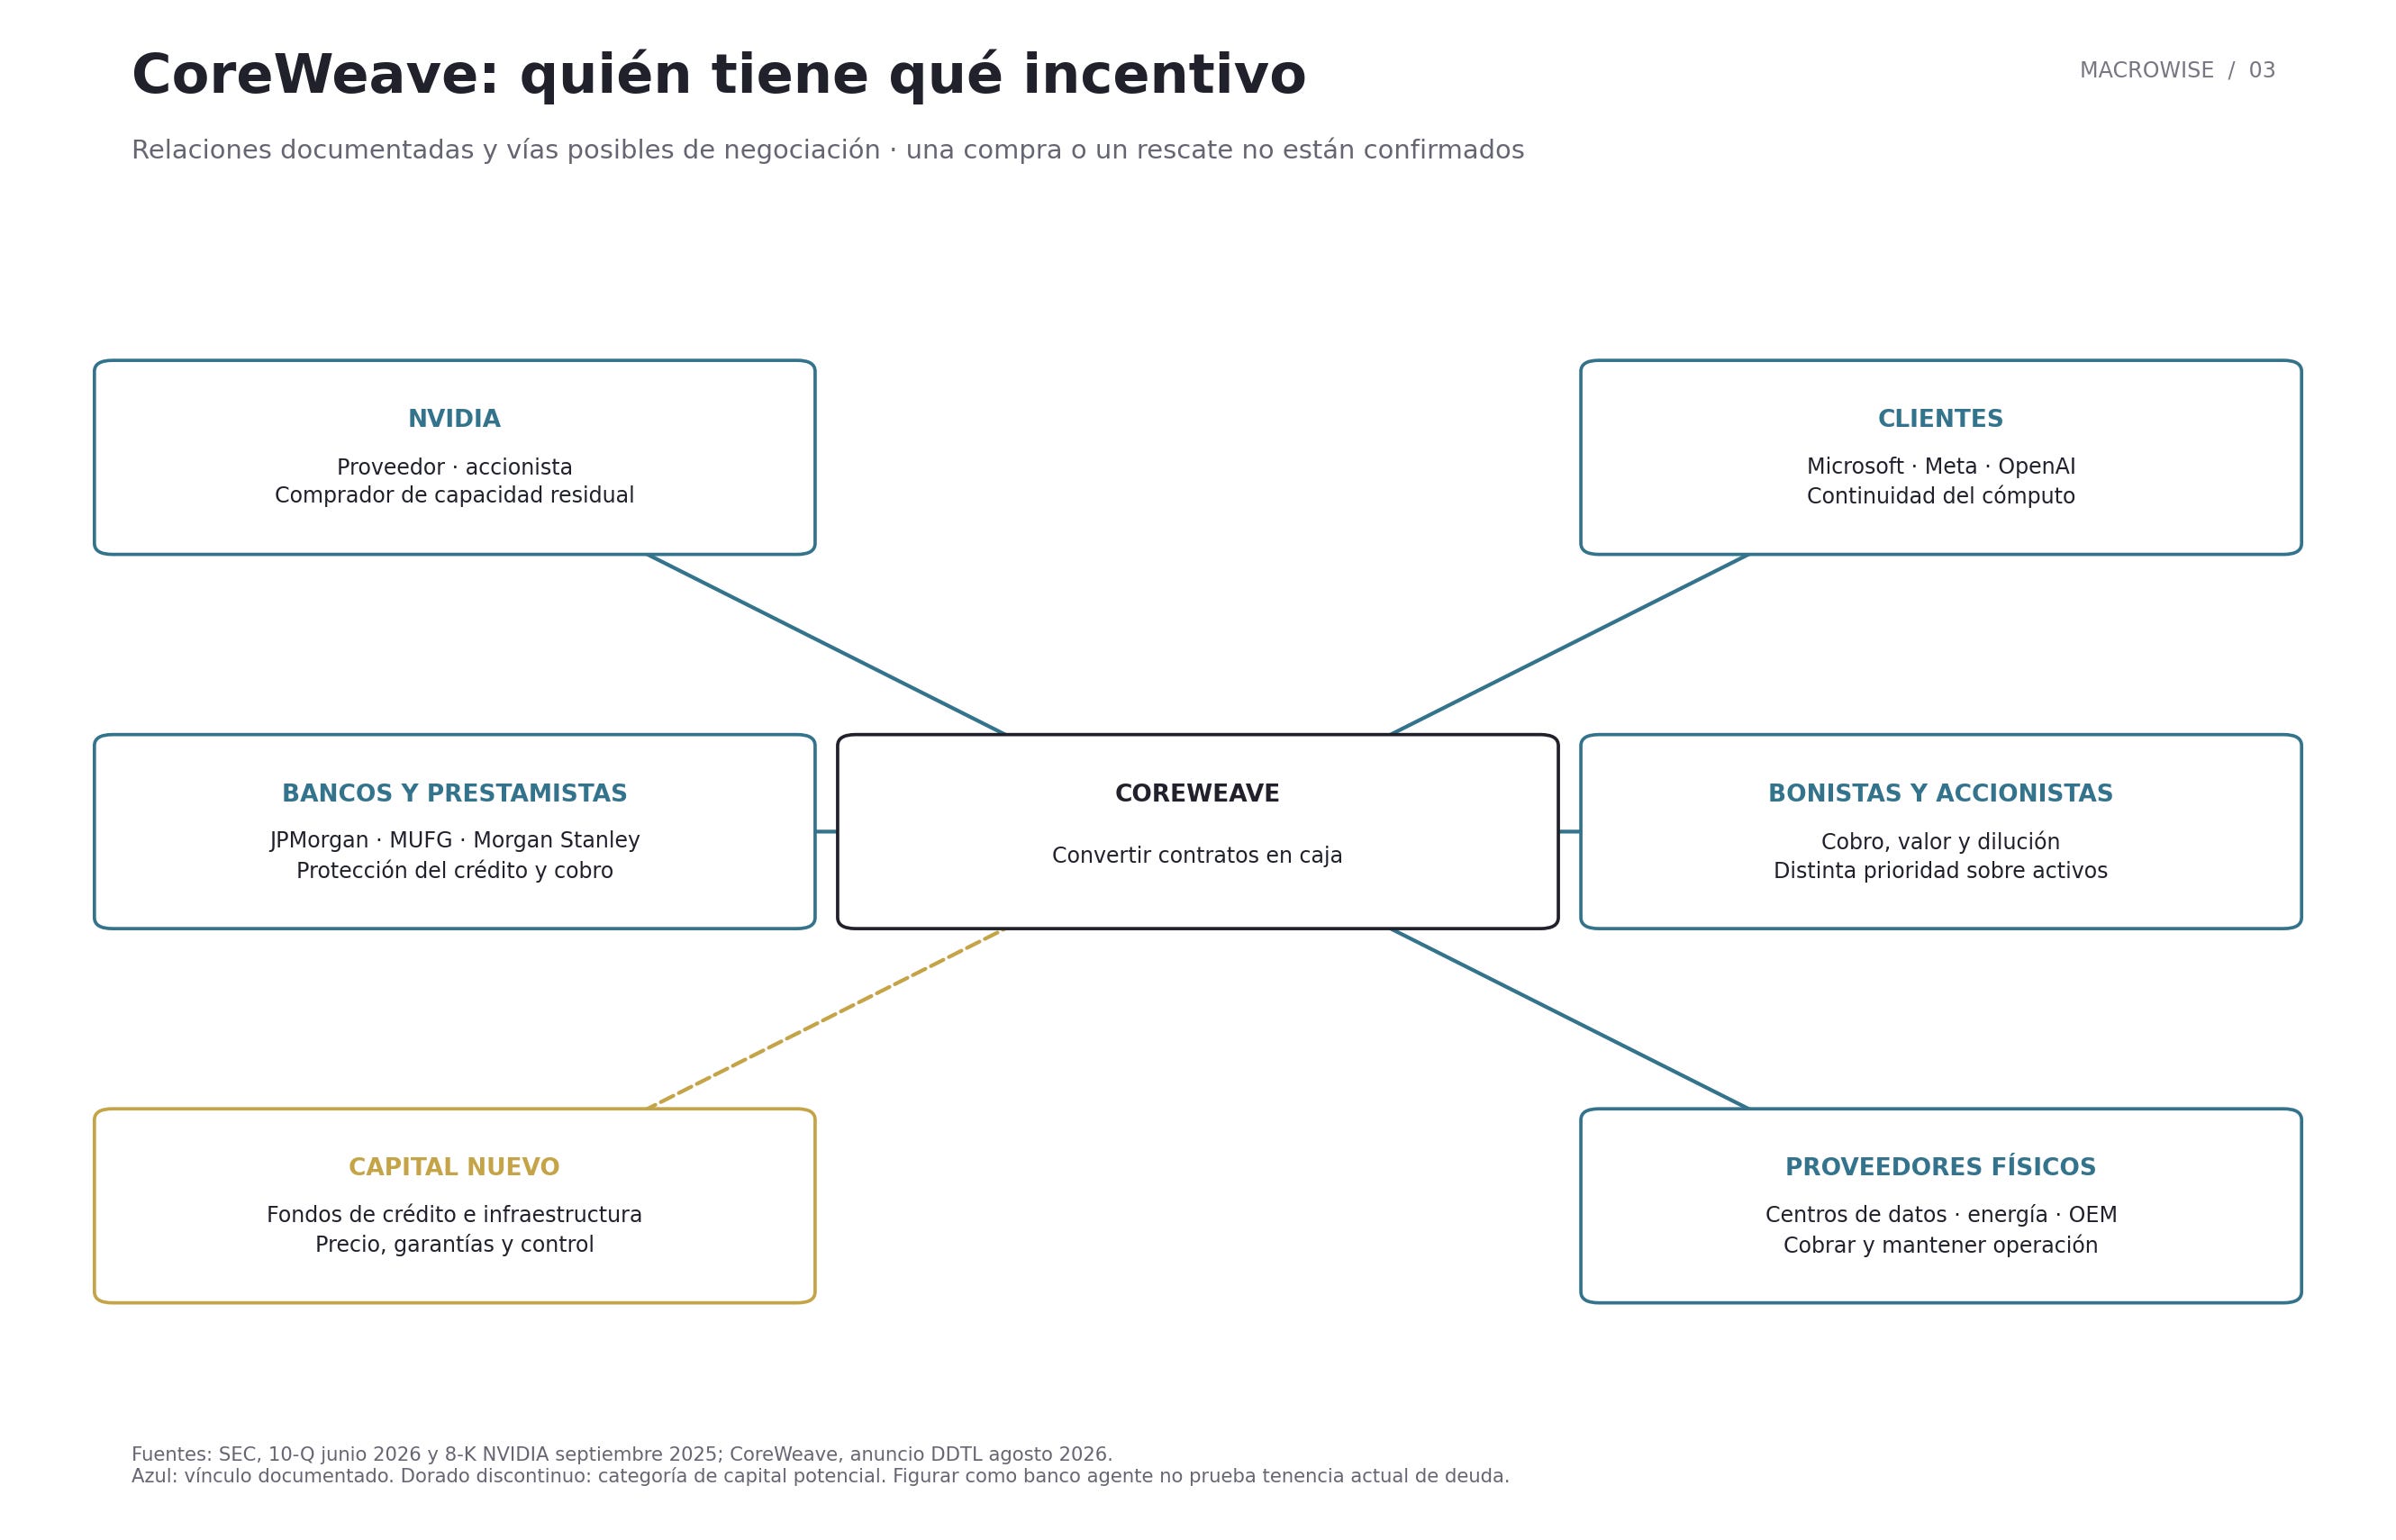
Una misma infraestructura conecta intereses distintos. Esa conexión ayuda a entender las posibles negociaciones.
Un fondo de crédito podría encontrar una oportunidad comprando deuda con descuento. Un operador industrial podría preferir determinados activos. Un cliente podría anticipar pagos a cambio de mejores condiciones.
Cada uno buscaría algo distinto: rendimiento, infraestructura, continuidad o control.
Son escenarios posibles, no operaciones anunciadas.
La pregunta que me llevo es cuánto efectivo puede producir esa infraestructura antes de que lleguen sus obligaciones.
La moneda también compite
La conversación de David Vélez me hizo mirar nuestra tesis cripto desde otro lugar.
Vélez plantea que el uso de unas 190 monedas podría terminar concentrándose en alrededor de diez.
Lo interesante es el mecanismo.
Una persona puede cobrar en moneda local, ahorrar en dólares digitales y mover ese ahorro por una red global.
Las funciones del dinero empiezan a separarse.
La moneda que usamos para pagar impuestos puede ser distinta de la que elegimos para conservar el fruto de nuestro trabajo.
Durante mucho tiempo, acceder a esa elección fue costoso. Abrir una cuenta internacional, transferir dinero y mantener saldos fuera del país exigía patrimonio, contactos o intermediarios.
Las stablecoins pueden reducir parte de esa fricción.
Eso conecta con una transformación más amplia de la banca. La inteligencia artificial puede reducir el costo de atender al cliente, analizar información y ofrecer un servicio financiero más personal. Una fintech puede distribuirlo. Una stablecoin puede facilitar el movimiento del dinero entre países.
IA para entender. Fintech para distribuir. Cripto para transferir valor.
La atención del mercado se ha desplazado hacia la inteligencia artificial. Parte de la adopción de cripto, entretanto, puede ocurrir como infraestructura, detrás de productos que la gente utiliza sin pensar en la tecnología que los hace funcionar.
Una stablecoin en dólares puede ampliar el alcance del dólar y desplazar parte de la intermediación bancaria al mismo tiempo.
El sistema offshore digital se vuelve relevante por esa posibilidad: acceder a ahorro y pagos fuera del sistema doméstico desde una aplicación.
Su calidad seguirá dependiendo de cosas concretas: quién emite el saldo, qué reservas tiene, quién lo custodia y qué tan fácil resulta convertirlo en dinero utilizable.
Esto también exige precisión en nuestra tesis.
Bitcoin compite como activo monetario. Las stablecoins compiten en pagos y acceso a divisas. Redes como Solana compiten por procesar actividad.
Son oportunidades relacionadas, con mecanismos distintos para capturar valor. Más actividad económica sobre una red no garantiza, por sí sola, un mayor precio de su token.
La productividad cambia el tamaño del problema
Quise conectar esa competencia monetaria con otra pregunta: ¿qué pasa si la convergencia entre inteligencia artificial, robótica y energía acelera de forma extraordinaria el crecimiento?
Si Estados Unidos creciera 6% real durante veinte años, su economía sería unas 3,2 veces mayor.
En treinta años sería unas 5,7 veces mayor.
Es un escenario ambicioso. Su utilidad está en explorar qué cambiaría si ocurriera.
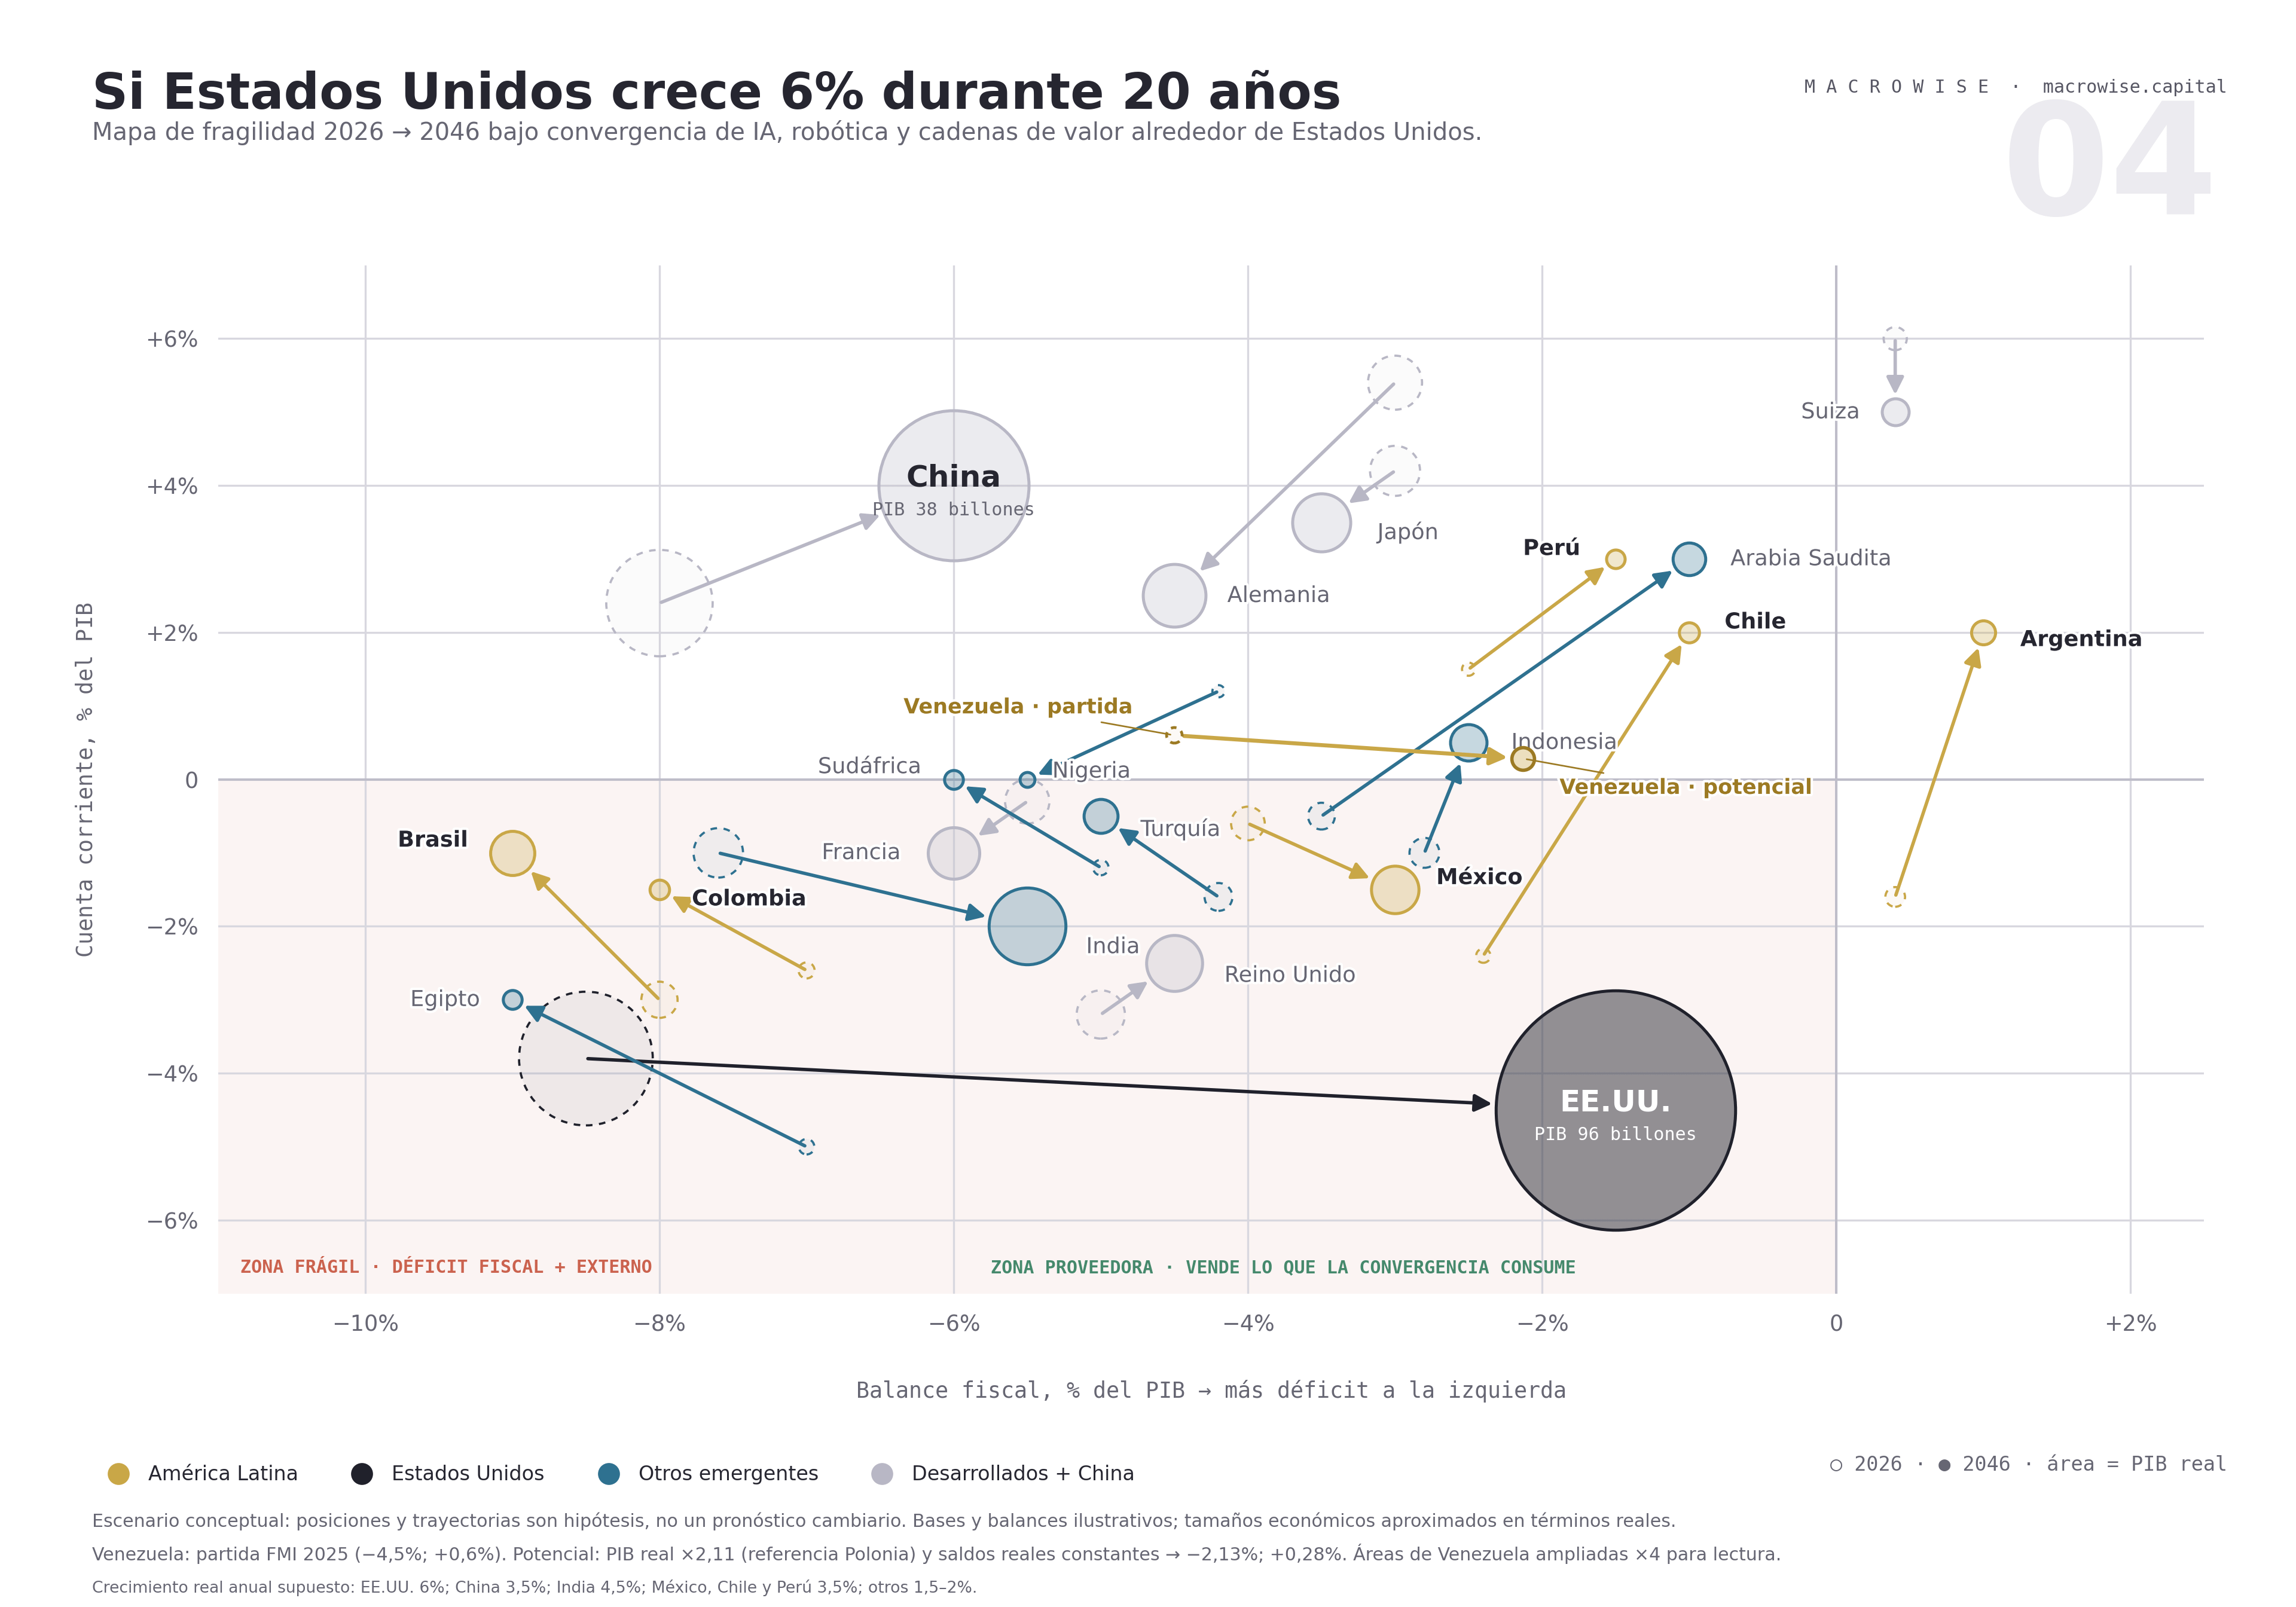
Las flechas y los balances finales representan hipótesis; el área de las burbujas representa el tamaño económico.
El mapa reúne tres preguntas:
¿Cuánto produce cada economía?
¿Cuánto necesita financiar su gobierno?
¿Cuánto capital necesita del exterior?
Una economía más grande puede hacer más llevadera una deuda. Pero los gastos y los intereses también pueden crecer.
La cuenta corriente tiene otra lógica. Si una revolución tecnológica dispara la inversión y el ahorro no aumenta al mismo ritmo, el déficit externo puede ampliarse.
Por eso una economía puede volverse más productiva y seguir importando capital.
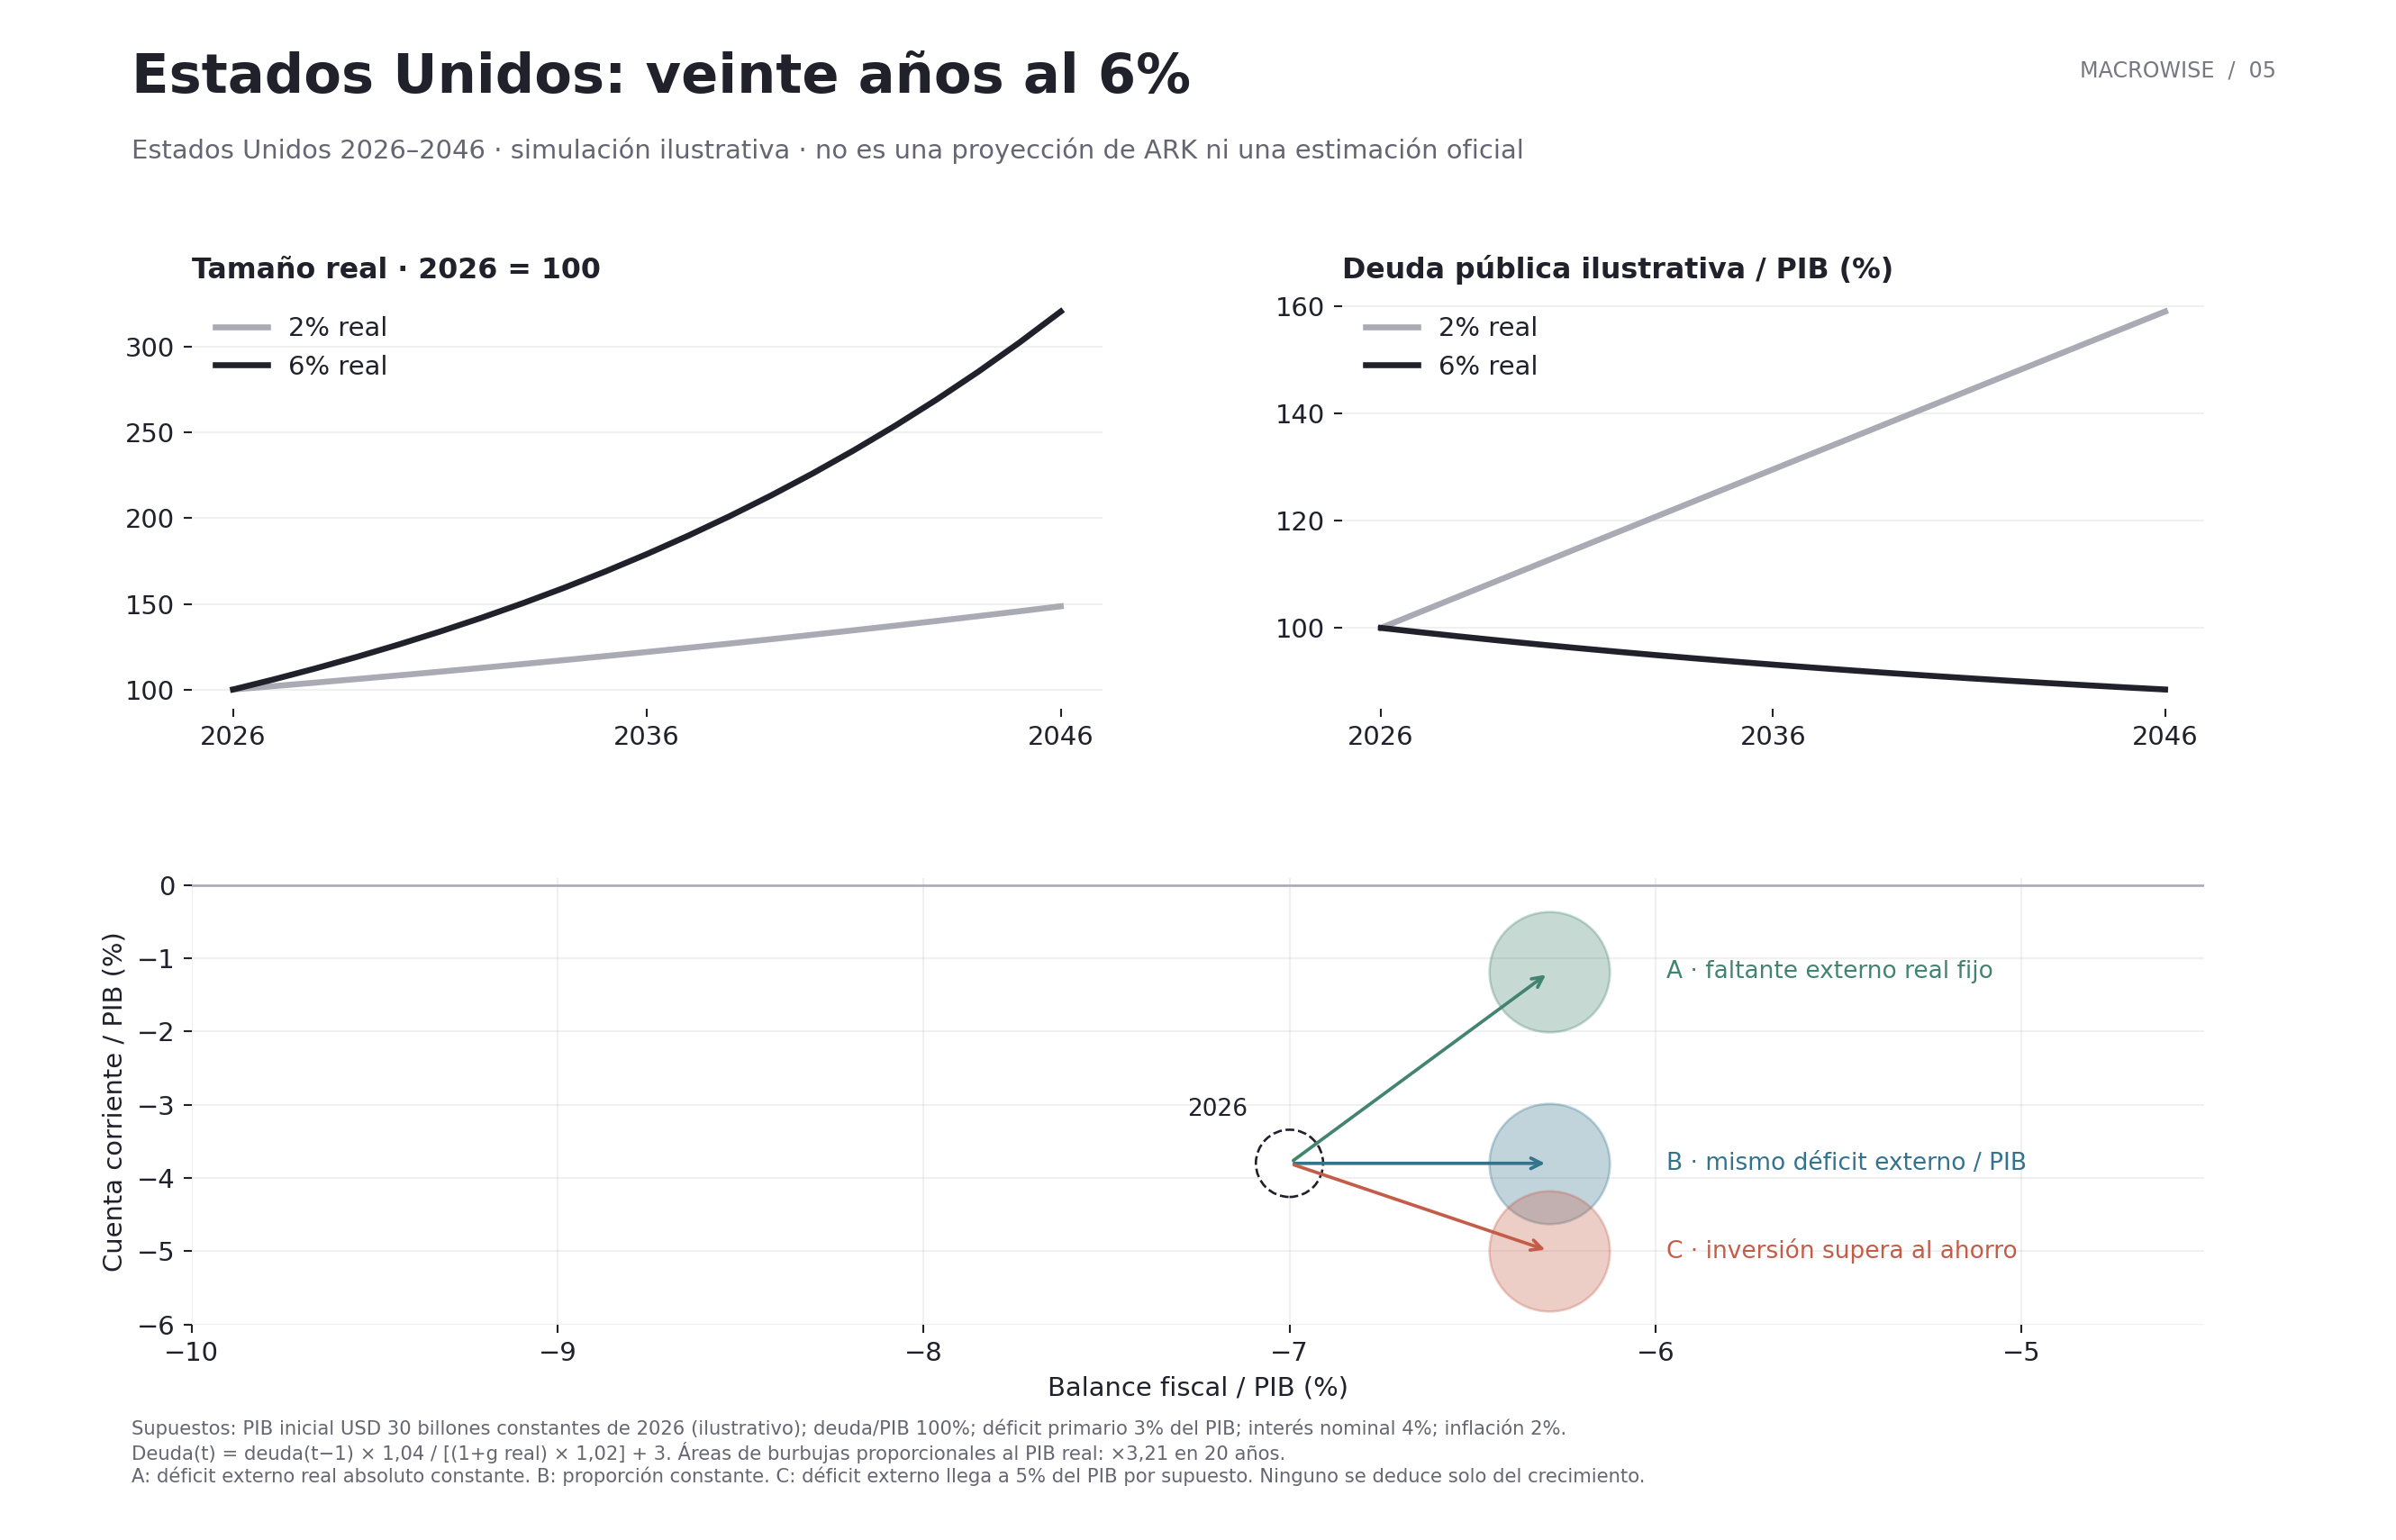
Un mismo crecimiento puede convivir con distintos resultados externos. La diferencia depende de lo que ocurra con el ahorro y la inversión.
Una economía también puede fortalecer el atractivo de su moneda mientras mantiene déficits. Importa para qué se usa la financiación y qué confianza existe en los activos que ofrece.
Ahí aparece la conexión con Vélez.
Si una economía ofrece productividad, mercados profundos y confianza, su moneda puede atraer ahorro fuera de sus fronteras. Las stablecoins podrían facilitar ese acceso.
La competencia monetaria también es una competencia por el ahorro de los demás.
Una moneda local puede seguir siendo necesaria para la vida cotidiana mientras pierde participación como reserva de valor.
El arco del Caribe
Robert me habló de Venezuela y me mostró una gráfica sobre Polonia.
Me hizo pensar en 1989.
Caía el Muro de Berlín y nacía la Web. Internet ya existía, pero comenzaba una nueva forma de conectar información y negocios.
Una apertura geopolítica coincidió con una transformación tecnológica.
Polonia aprovechó esa combinación durante décadas. Su PIB real de 2025 fue aproximadamente 3,5 veces el de 1990.
La trayectoria incluyó una caída inicial, reformas y años de construcción institucional.
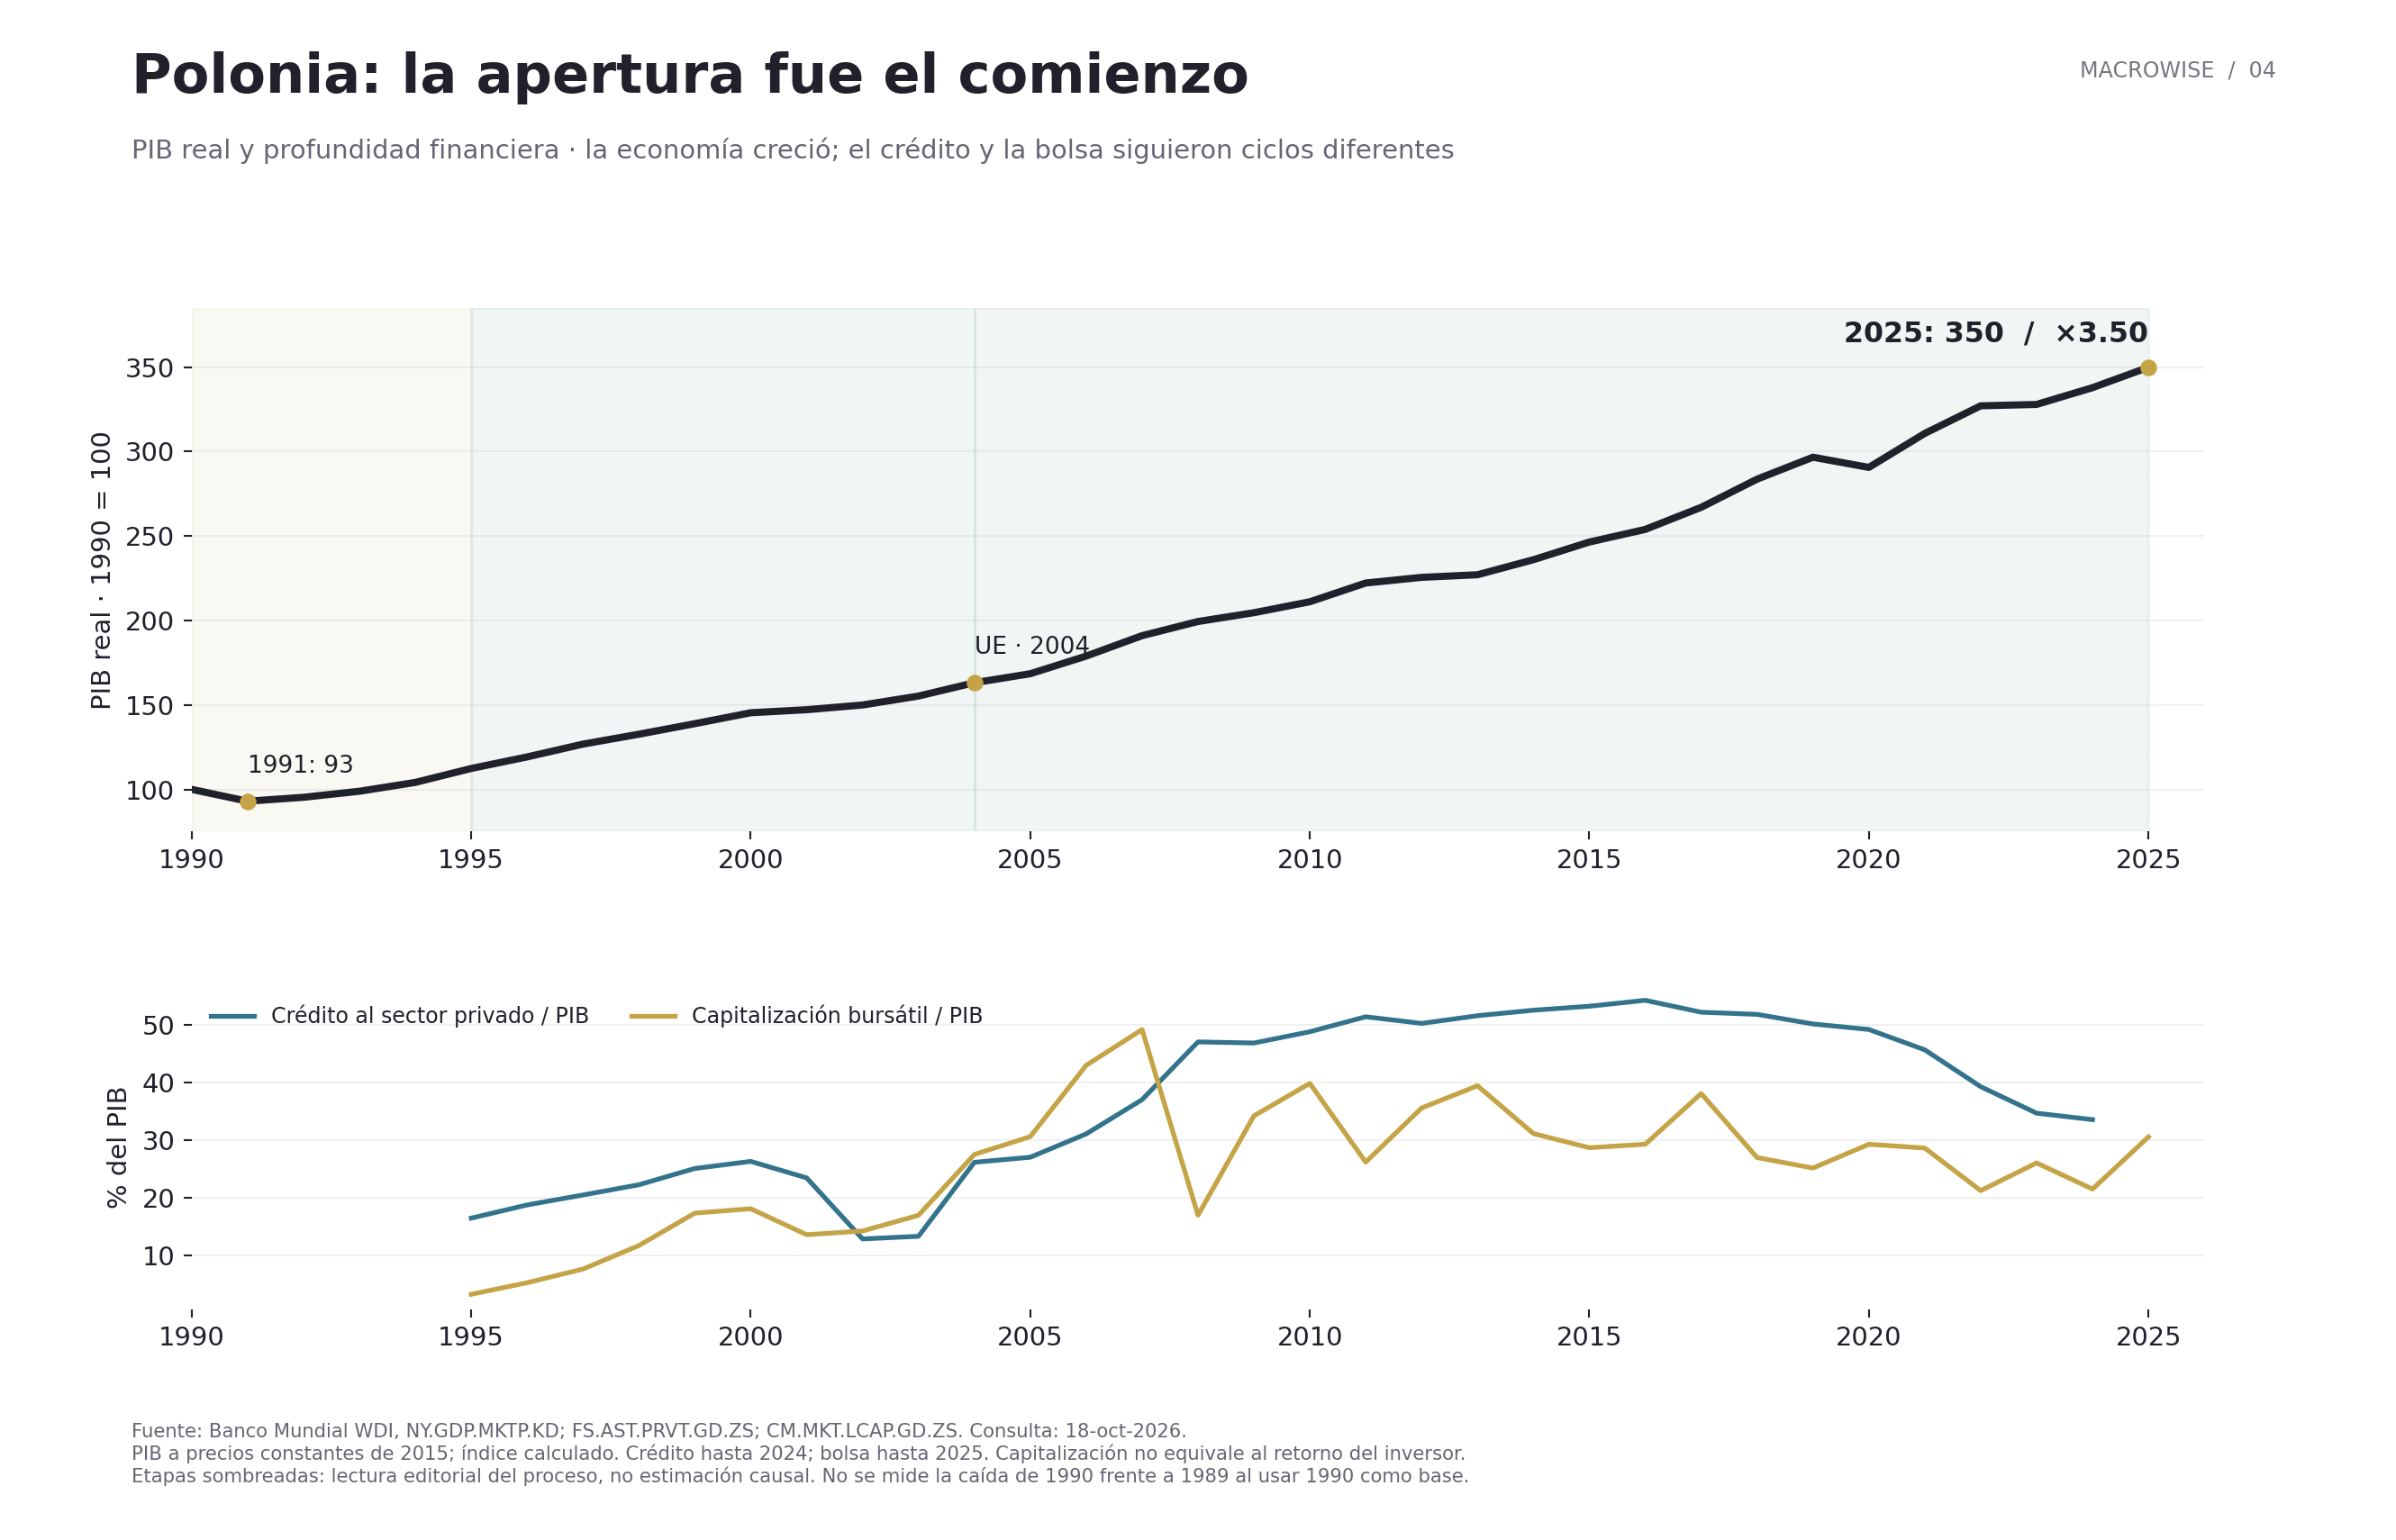
La economía creció durante décadas. El crédito y la bolsa siguieron ciclos diferentes.
Pienso ese proceso como una partida.
La apertura permite comerciar y emprender bajo nuevas reglas.
El juego medio conecta empresas con capital, infraestructura y clientes internacionales.
El juego final exige productividad, innovación y compañías capaces de competir.
Las fases se superponen. Sirven para entender la secuencia, no para prometer un calendario.
Polonia tuvo un ancla decisiva: su integración institucional y comercial con Europa. El acceso a mercados vino acompañado de reglas que ayudaron a sostener la inversión.
Esa es la parte del paralelo que me interesa para Venezuela.
Mi hipótesis es que la próxima etapa combinará inteligencia artificial, trabajo automatizado y cadenas de suministro más regionales.
En ese mundo podría ganar importancia un arco del Caribe: economías conectadas por energía, puertos y cercanía al mercado estadounidense.
La automatización cambia las ventajas de competir. El salario bajo pierde parte de su importancia cuando una proporción creciente del trabajo puede automatizarse.
Ganan peso la electricidad confiable, la logística, la seguridad jurídica y la capacidad de ejecutar.
La geografía ofrece una posibilidad. Las instituciones permiten convertirla en inversión.
Para Venezuela imagino una primera etapa concentrada en reparar lo esencial: energía, agua, transporte y servicios.
Después podrían crecer la construcción, la distribución, los seguros y el crédito.
Una fase posterior dependería de diversificar exportaciones, formar talento y desarrollar empresas propias.
Es una hipótesis de trabajo.
Aprender a financiar la espera
CoreWeave necesita convertir contratos en caja antes de que lleguen los vencimientos.
Las monedas necesitan conservar la confianza de quienes pueden elegir dónde ahorrar.
Venezuela necesita condiciones que permitan comprometer capital durante años.
La tecnología amplía lo posible. La financiación y las instituciones determinan cuánto de esa posibilidad llega a realizarse.
Eso aprendí esta semana: ver el cambio es apenas el comienzo. También hay que entender quién puede sostenerse durante la espera.
Slds,
Guillermo Valencia A